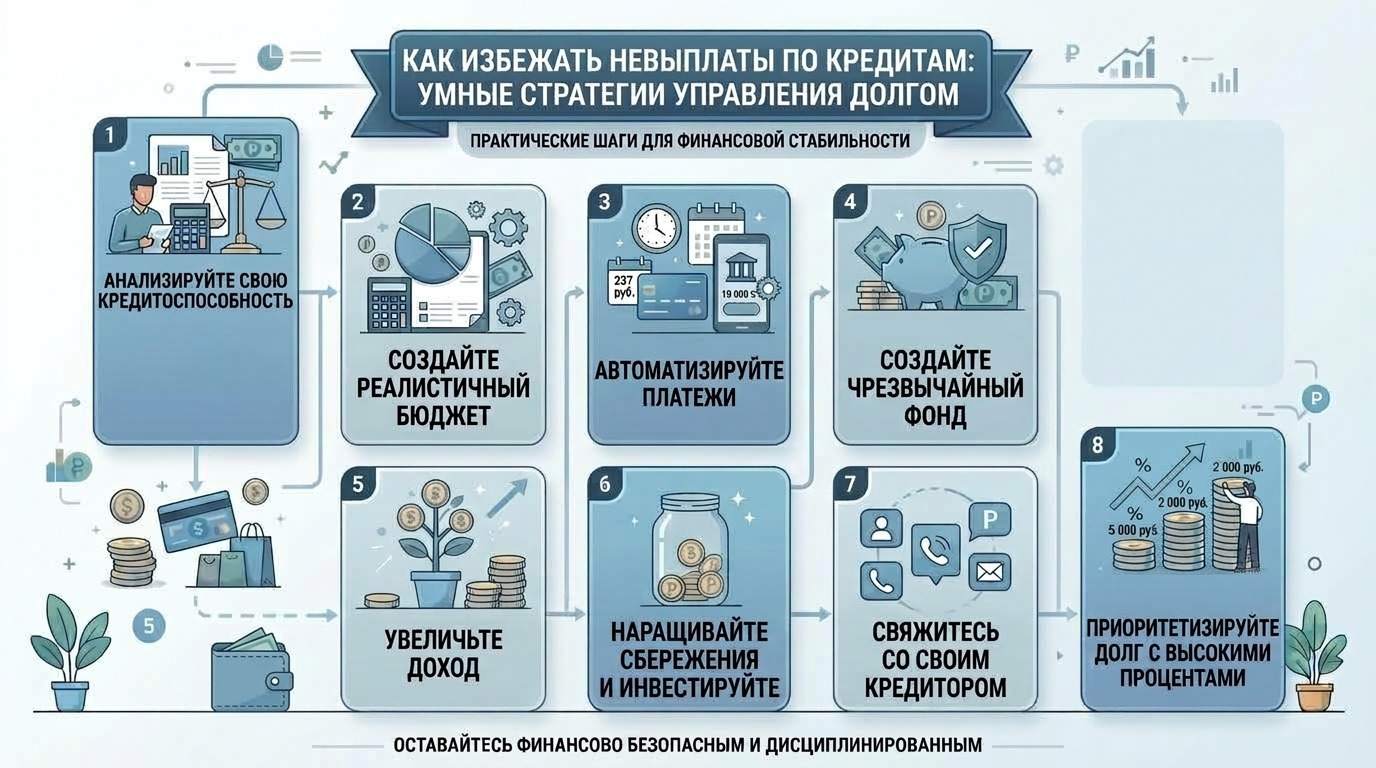
Просрочка пугает многих заёмщиков. Она портит кредитную историю, ведёт к штрафам и судам. Но проблем можно избежать, если действовать грамотно. Разберём пять шагов, которые помогут избежать просрочки.
Анализ кредитоспособности
Внесение платежа банк и МФО ждут в срок. Это нужно учитывать до подписания договора. Проведите ревизию обязательств. Соотнесите ежемесячный платёж с реальным доходом. Долг не должен превышать 30–40% дохода. Иначе допустить просрочки по кредиту легко. Если есть просрочка по кредиту в прошлом, это является сигналом к осторожности. Каждый день просрочки приближает штрафные санкции. Единственным верным решением будет отсутствие задержек по оплате.
Расчёт бюджета
Просрочка по займу возникает там, где нет финансового плана. Рассчитайте свой бюджет, учтите расходы:
- аренда,
- ЖКХ
- продукты,
- транспорт,
- платежи по кредитам и пр.
Определите даты платежей, поставьте напоминания в приложении. Выручает автоматическое списание, чтобы не допускать просрочки. Нарушения срока бывают даже у дисциплинированных заёмщиков. Если были просрочки раньше, не повторяйте ошибок. Взяли кредит на большую сумму, у вас несколько обязательств сразу? Главная задача, чтобы не просрочить кредит. Если просрочка случилась, зафиксируйте причины просрочки. Длительность просрочки влияет на серьезность последствий.
Финансовый резерв
Когда нечем платить за кредит, нарушается график платежей. Временные трудности превращаются в длительные проблемы без финансового резерва. Финансовая подушка должна покрывать 3–6 месяцев расходов. Резерв позволяет не просрочить кредит. Возможности для создания резерва всегда есть. Откладывайте 5–10% от зарплаты. Тогда у вас будут средства для непредвиденных расходов.
Просрочка возникает чаще, когда деньги закончились неожиданно. Просрочка по кредитной карте опасна высокими процентами и неустойками. Лучший совет: закрыть карту или уменьшить лимит. Если долги накапливаются, обращение за отсрочкой будет разумным шагом. Меры поддержки нужно узнавать заранее, а не после просрочки.
Увеличьте доход
Если доход не позволяет оформить кредит, задумайтесь о подработке. Дополнительный доход снижает риск просрочки. Имеет смысл вернуть кредит досрочно или рефинансировать кредит. Можно взять кредит выгоднее и закрыть старые долги. Часто новый кредит дешевле, чем старый кредит с высокой ставкой. Потребительский кредит не является единственным инструментом. Просрочка, которая случилась однажды, не должна повторяться. Если просрочка стала системой, думайте о банкротстве физических лиц. Законом предусмотрена данная процедура для должника. Начать можно с консультации юриста в МФЦ.
Начисляются пени каждый день. Их начислит кредитор. Начисление происходит по договору. Просрочка более 30 дней является критичной. Если просрочка более 90 дней, кредитор вправе требовать возврата.
Способы погашения, приоритеты при выплате
- При ограниченном бюджете в первую очередь гасите обязательства с высокими штрафами и пенями.
- Если вам предлагают реструктуризацию кредита, это может быть путем к решению вопроса.
- Также возможны кредитные каникулы.
- Иногда устанавливают льготный период для отсрочки платежа без штрафа. Для этого нужно подать заявление и предоставить документы.
- Оплата части долга тоже снижает риски.
- Погасить задолженности можно досрочно. Это всегда выгодно. Вносить средства лучше в личном кабинете или по карте онлайн банковским переводом.
Важно действовать в соответствии с законом. Кредитор имеет право выдвигать требования только в рамках договора. Нарушение влечет негативные последствия. Помните, что просрочка может стать основанием для судебных разбирательств. Если взять кредит для закрытия старого, проблема только ухудшится. Наличие старого кредита с просрочкой является основанием для иска. Банк или МФО могут передать долг коллекторам после 90–120 дней просрочки.
Если просрочка уже возникла
При возникновении просрочки обращение к кредитору является первым шагом. Чем раньше свяжетесь, тем больше будет вариантов. Звоните до дня просрочки, объясните причины просрочки. Уточните, чем грозит просрочка, есть ли штрафы. Зафиксируйте договорённости письменно. В случае просрочки по уважительной причине МФО и банки идут навстречу. Часто у заёмщика возникают просрочки из-за задержки зарплаты. Эти причины просрочки можно решить, если договориться с компанией.
Чего ожидать после просрочки
Просрочка может снизить ваш кредитный рейтинг. Сумму просрочки погасите как можно скорее. Не игнорируйте требования банка или МФО. Если просрочка затянулась, долг уйдёт к коллекторам. Просрочка является основанием для взыскания имущества через суд. Просрочка по кредитной линии блокирует счет. Просрочка по кредиту также грозит банкротством. Просрочка по займу в МФО приводит к начислению процентов, пока долг не погашен.
Решаясь на получение займа, взвешивайте все риски. Точный расчет поможет избежать проблем с непогашенной суммой.