Представьте ситуацию: вам срочно нужны деньги на лечение, или, наоборот, вам предлагают "горящий" вариант инвестирования, а свободных средств нет. В такие моменты мысль о займе кажется единственным выходом. Но так ли это на самом деле? Финансовые эксперты сходятся во мнении, что заем оправдан лишь в строго определенных случаях. Как не попасть в ловушку "жизни в кредит" и правильно рассчитать свои силы? Начнем с оценки самой необходимости заимствования. Важно правильно оценить последствия договора. Рассмотрим, о чем стоит задуматься перед тем, как взять займ.
Не принимать быстрых решений
Первое правило заключается в отсутствии спешки. Импульсные решения негативно сказываются на кошельке. Быстро оформить займ легко. А вот вернуть его бывает сложнее. Когда вы решаете оформить кредит за пять минут, вы часто не думаете о завтрашнем дне. Вы следуйте своему желанию. Такой подход может быть ловушкой. Брать деньги в спешке не целесообразно. Такая политика является плохой. Стоит брать займ только тогда, когда вы не испытывайте сильных эмоций. Если до спокойствия и взвешенного подхода еще далеко, дайте себе время. Отложите решение. Иногда этого достаточно, чтобы понять нужна ли вам эта сумма.
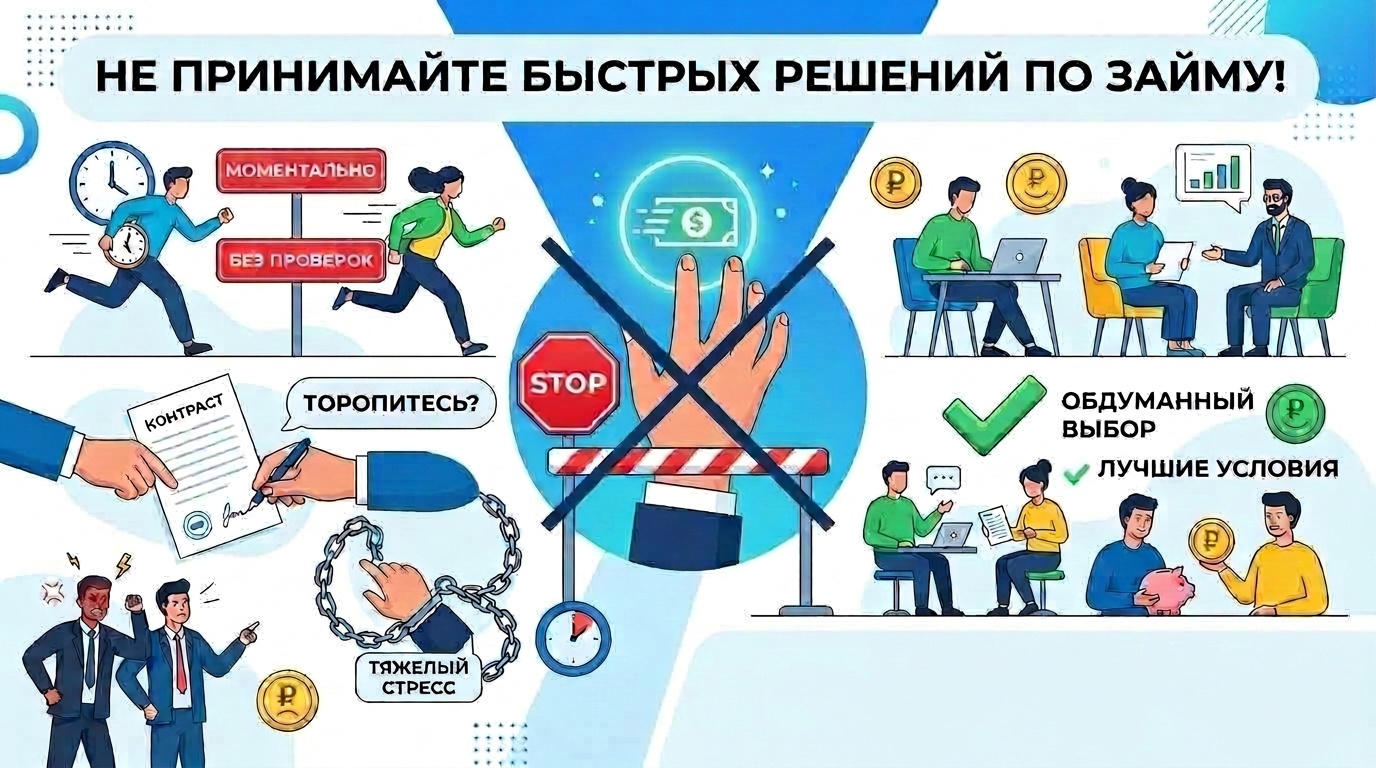
Существует самозапрет на кредит. Это добровольный отказ от новых обязательств. Вы можете установить его сами, проявляя ответственный подход к своей жизни. Помните, что заявки на кредит подаются мгновенно. А последствия тянутся достаточно долго. Важно сначала думать, потом действовать. Нельзя поддаваться моменту. Обращение в банк является серьезным шагом. Стоит остановиться и все обдумать. В банке оценивают вас, но и вы тоже должны оценить свои силы. Клиентов всегда много. Финансовые организации предлагают самые разные условия. Но ответственность всегда лежит на клиенте. Кредитор не будет платить за вас.
Следуйте правилу:
- Первый шаг — возьмите паузу.
- Второй — проведите расчет.
- Третий — принимайте решение.
Такой подход помогает избежать ошибок.
Вопросы перед договором займа
Чтобы понять, нужен ли вам займ под залог или обычные деньги, ответьте честно на три вопроса.
Зачем мне нужна именно эта сумма
Цель получения денег должна быть конкретной. Вы должны брать сумму не на всякий случай, а четко понимая на что. Определить необходимость, значит понять, зачем вам эти средства. Возможность получить деньги есть всегда. Способ найти поддержку тоже. Но нужно ли ей пользоваться именно сейчас? Дохода заемщика может не хватить, если сумма выбрана без расчета. Долговые нагрузки заемщика растут, когда нет понимания, куда ушли деньги. Расходы могут превышать лимит.
Можно ли взять меньше? Часто такое возможно. Уменьшите свои запросы, это снизит риск. Размер займа должен быть минимальный, но достаточный. Банк считает сумму по договору, принимая заявку. Но банк не знает вашу жизнь. Он оценивает кредитный рейтинг. Вы можете лучше оценить реальность. В текущем положении дел важно разобраться самому. Задумайтесь, насколько вам нужна эта вещь, на которую не хватает денег? Стоит ли она последствий долговой нагрузки? Если цель в том, чтобы увеличить доход, например, купить оборудование для бизнеса, это одно. Если необходимо закрыть нехватку средств, это другое. Проблему можно решить иначе.
Выдают займы быстро. Но новый долг формирует новые обязательства. Старые проблемы он не решит. Новый кредит не ваш новый источник дохода. Наличие оправданной цели дает право на получение денег. Но получать их надо обязательно с умом. Именно цель определяет, имеет ли смысл соглашение. Документы для оформления являются формальностью. Проверка качества вашей кредитной истории тоже. А вот понимание причины необходимости займа — это основа согласия на новые обязательства. Речь идет о вашем финансовом будущем. Старайтесь не делать поспешных выводов. Важно обратить внимание на все детали. Ваша задача в том, чтобы узнать все условия договора и оценить свои возможности.
Будет ли польза от займа длительной
Подумайте о том, как долго будет сохраняться польза, за которую вы платите. Вы можете получить, например,
- образовательный кредит,
- автокредит,
- у вас может быть ипотека.
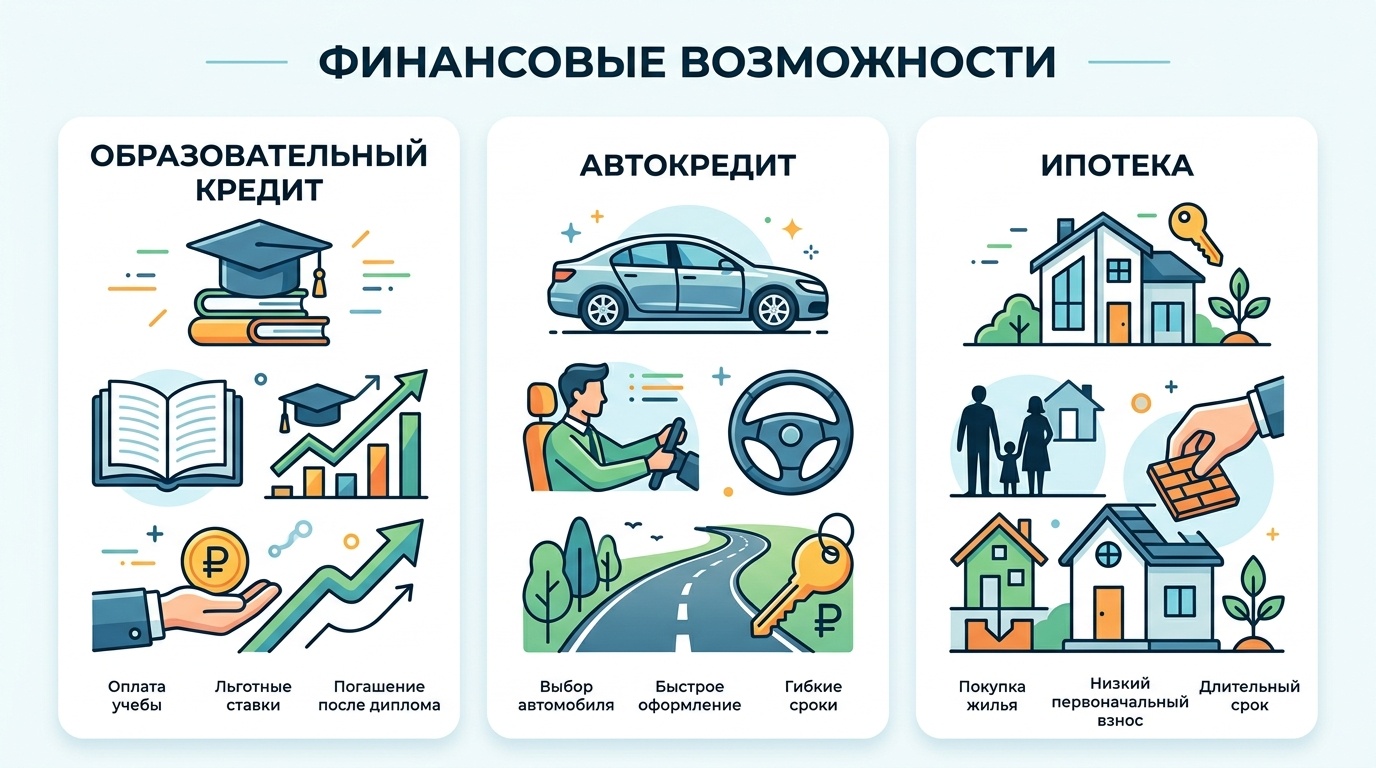
Кредит на свое обучение будет хорошей инвестицией. Знания останутся с вами навсегда. А вот от покупки модного телефона, который устареет через год, получите сомнительную радость. Такой кредит требует особой осторожности. Ежемесячный доход заемщика является важным моментом. Дохода заемщика должно хватать не только на платеж.
Финансовые нагрузки заемщика растут, если брать деньги на мимолетное удовольствие. Займ может стать проблемой. Займ оформляется легко, но важно выплатить долг в срок. Если польза от покупки закончится раньше, чем вы закроете долг, такое решение на получение суммы не является правильным. Будут капать проценты. Основной долг будет возрастать каждый день. В результате платежи станут обузой.
Спросите себя: что я получу в итоге? Сможет ли эта покупка работать на меня? Если ответ размытый, лучше отказаться. Важно реально оценить размер выгоды. Показатель пользы должен превышать затраты. Займ доступен, но вам он точно не нужен. Хотите проверить? Задайте себе вопрос: через год я буду рад этому решению? Если нет, не берите сумму.
Хватит ли денег для погашения в срок
Вы обязательно должны рассчитать выплаты. Подсчитайте свой бюджет. Хватит ли на жизнь после платежа? Если нет, займ может стать проблемой. Если погасил долг в срок по одному договору, не значит, что получится снова. Ситуации бывают разные. Условия меняются, возникают другие обстоятельства. Кредит если брать без расчета, такое приводит к просрочкам.
Доход должен поступать регулярно. Зарплата не всегда единственный источник средств. Но он точно основной. Узнайте возможность помощи у потенциальных партнеров. Но важно рассчитывать только на себя. Проверка возможности возврата займа поможет принять решение. Это точный расчет человека, который умеет считать деньги. Оплата долга должна быть по силам. Ежемесячный платеж не должен превышать 30 % от дохода. Общий долг груз влияет на качество жизни.
Шансы одобрения в МФО высоки. Но если система одобрит, не значит, что человек сможет оплатить в срок. Ответственность всегда на заемщике. В случае проблем возможно рефинансирование. Также возможно продление договора. Но это не решение проблемы, а отсрочка. Долг остается, нагрузка растет. Найти дополнительные средства бывает сложно. Продать машину или квартиру — крайняя мера. Если оформлен займ под залог, возникает риск потери имущества.
Рассчитывать на чудо не стоит. Оценки показывают, что люди часто ошибаются в расчетах. Ошибиться здесь — значит остаться без денег в будущем. Необходимо поделиться сомнениями с близкими. Иногда взгляд со стороны помогает. Сначала кажется все просто. Потом возникает проблема. Позволяет избежать ошибок только честность с собой. Получать удовольствие от покупки хорошо. Но платить по счетам нужно вовремя.
Когда стоит брать займ
Если вам срочно понадобились деньги на неотложные нужды:
- нехватка денег на пару дней до зарплаты,
- ремонт бытовой техники дома, которая используется каждый день,
- срочная необходимость обращения к врачу и пр.
Если не уверен — не бери
Финансовое благополучие предусматривает баланс в деньгах. Кредит или заем нарушает его. Стоит брать займ только с холодным расчетом. Если сомневаетесь, лучше откажитесь. Используйте самозапрет на кредит. Помните, что взять в кредит просто, но вернуть всегда сложнее. Необходимость получения займа каждый определяет сам. Именно вы принимаете решение, и только вы несёте ответственность.