Погашение долгов касается почти каждого в жизни. Важно понимать, что получение кредита не должно разрушать ваш семейный бюджет. Статьи на эту тему часто дают разные советы. Но основной принцип один: считать, проверять, планировать. Информация ниже поможет выбрать правильный подход к решению о займе.
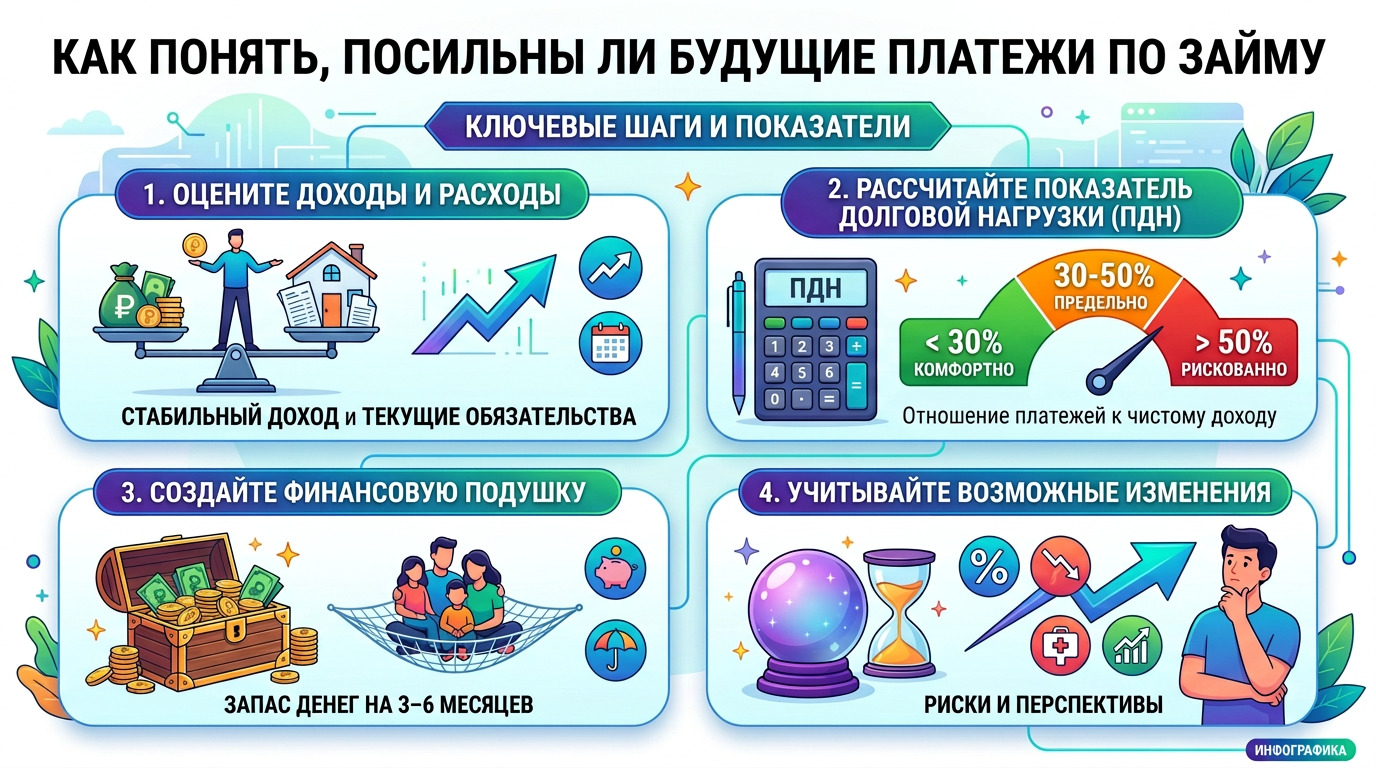
Расчет ПДН (показатель долговой нагрузки)
К ПДН относят соотношение всех платежей по займам и кредитам к ежемесячному доходу. Обычно платежи банк видит, проверяет ПДН. Проверка данных перед принятием решения по договору происходит автоматически. Вы также можете использовать калькулятор онлайн на сайте МФО или банка, чтобы быстро узнать результат по сумме и сроку.
Процентной ставка устанавливается индивидуально. Есть минимум, могут быть проценты ниже или выше. Все зависит от условий компании. Здесь важно правильно учитывать все показатели. При ПДН выше 50% возможны просрочки. При 30–40% ещё есть запас. Стоит подумать про уменьшение платежа, чтобы разгрузить бюджет. Уменьшить ежемесячный платеж можно через рефинансирование. Уменьшать платеж можно и с помощью досрочного внесения средств. При досрочном погашении экономите на процентах. В итоге уменьшится общая переплата.
Если вы платите по договору ипотеки, проверьте условия погашения ипотечного кредита. Если за ипотеку можно вносить ранее срока, делайте досрочное погашение. Это реальная возможность снизить нагрузку. Досрочное погашение ипотеки освобождает ваши финансы. У вас появляются свободные деньги. Переплата снижается. Внести досрочный платеж выгоднее, чем платить весь срок.
Тело кредита уменьшается быстрее, если платить больше. Сумму платежа выгодно вносить больше, когда есть свободные средства. Оформления кредита стоит избегать, если ПДН высокий. При выдаче кредита на короткий срок есть риски. Берите на короткий срок. Длительный срок формирует большой платеж. Сумма долга (остаток) уйдет быстрее, если вносить больше.
Оцените свои доходы и расходы
Доходы
Сначала нужно посчитать, сколько денег реально приходит в форме ежемесячного дохода. Необходимо учитывать:
- размер зарплаты,
- доход от бизнеса,
- проценты по вкладам и пр.
Получить полную картину можно, если указать всю сумму, которая будет у вас каждый месяц. График поступлений зависит от вашей ситуации с деньгами. Получение зарплаты может быть два раза в месяц. Могут быть обязательные платежи сразу после выплаты и пр.
Расходы
К расходам относится оплата ипотеки, счет по ЖКХ за квартиру или за обслуживание недвижимости. Также возможны покупки ребенка, платная подписка на сервис, иные текущие траты.
Для оплаты используют
- дебетовые карты,
- банковские счета,
- заработную плату и пр.
Финансовую нагрузку составляет не только кредитный платеж. Долгов по договорам может быть несколько. Сумму для каждого нужно вносить в расчетный период. Платеж, который вы планируете по новому займу, должен вписаться в остаток. Чтобы платеж не стал неожиданностью, сложите сумму всех обязательств. Платеж составляет ту сумму, которую вы способны отдавать без ущерба для базовых потребностей. Сумма платежа и срок кредита — взаимосвязанные параметры.
Учитывайте минимальный платеж. Помните, что платеж нужно внести вовремя. Как правило, внести платеж можно через личный кабинет. Первый платеж может быть несущественным. Внесение всего платежа либо его части можно делать досрочно. Например, в Давака за досрочное погашение суммы займа не взимаются проценты. От размера платежа зависит итоговая сумма.
Удобно, если день платежа совпадает с выплатой зарплаты. Списания могут быть автоматическими. Чтобы списали деньги в срок, необходимы средства на карте. Хороший способ вернуть в срок — оставить запас средств на счету. В течение действия договора лучше заранее деньги на счету.
Финансовая подушка
Наличие финансовых средств на несколько месяцев очень помогает. Жизнь может быстро измениться. Потеря работа, болезнь, ремонт и пр. Платеж по договору займа станет неподъемным. Безопасность финансов должна быть на первом месте. Сначала надо разобраться с действующими долгами.
- Рефинансирование поможет перейти на льготные условия.
- Программы поддержки предоставляют клиентам возможность сохранить хорошую кредитную историю.
Политика финансовых организаций направлена на помощь заемщикам. Например, в Давака услуги оказываются онлайн. Работает Служба поддержки для клиентов. Есть мобильное приложение. Его удобно использовать для контактов с МФО. Время идет, курс валюты меняется. Остаток средств может уменьшиться. Особенно внимательно стоит проверить свои финансы перед крупными покупками. Действует простое правило. Финансовая подушка спасает от начисления штрафов за просрочку. У вас не будет задолженности по договору.
Возможные изменения: риски и перспективы
Могут возникать непредвиденные обстоятельства:
- потеря дохода,
- рост цен,
- снижение дохода и пр.
Просрочка одного обязательства тянет за собой другие. Будущие выплаты зависят от следующий факторов: изменится ли доход, появится ли новое обязательство. Иногда важно уточнить, сможете ли вы пользоваться поддержкой государства при проблемах с деньгами. Если установить лимит на расходы, это поможет сэкономить средства.
Практический чек-лист
- Рассчитать чистый доход за несколько месяцев.
- Выписать все обязательные расходы.
- Рассчитать ПДН. Выше 50% является зоной риска.
- Проверить сумму накопленных финансов.
- Заложить все риски.
- Рассмотреть возможность уменьшения платежа.
Главное, планируйте свои финансы заранее. Ответы на вопросы можно найти на нашем сайте. Если просто, выгоду получает тот, кто правильно считает. Эксперты рекомендуют не брать больше, чем нужно. Можно реально снизить нагрузку на свои финансы, если подойти ответственно к своим обязательствам.