Часто долгов по кредитам становится больше, если заёмщик теряет контроль над финансами. Часть доходов должника уходит на платежи по договору, но сумма задолженности не уменьшается. Погашение долга превращается в бесконечный процесс. Главная проблема в отсутствии расчёта. Из вашего дохода можно направлять на долги только определённую сумму. Важно учитывать уровень дохода и сумму обязательных расходов. Расскажем, на что стоит обратить внимание при погашении займа.
Оптимальный уровень долговой нагрузки
Если делать расчет согласно правилам. Вы не останетесь без средств. Поэтому для каждого человека важно знать ответ на вопрос: сколько процентов от зарплаты можно направлять на погашение долга? Считается, что платежи по кредиту не должны превышает половины зарплаты.
- Размер выплаты не должен превышать 30–50 % процентов от дохода.
Если платите больше, возрастает риск остаться без средств на жизнь. Если уходит меньше, появляется возможность закрыть долг быстрее. Существующая разница имеет значение. Но зарплаты хватает не всегда. Доходов должника будет достаточно только при учете общего расхода. Погашение кредита придется делать ежемесячно. Сумму удержаний можно рассчитать самостоятельно или через калькулятор на сайте МФО.
Не забывайте про прожиточный минимум. Остаток средств должен остаться человека. Выплачивающего займ. Не более половины дохода можно направлять на погашение долга, если другие обязательства отсутствуют. При наличии судебного решения судебные приставы могут обратиться на работу. При удержании из зарплаты применяются действующие правила. Может производиться и взыскание задолженности по договору займа или кредита и пр. Удержание дохода не может превышать установленный законом лимит. Обычно сумма составляет не более 50%.
При реструктуризации долгов появляется альтернатива банкротству. Процесс реструктуризации позволяет сохранить имущество, избежать штрафов, получить рассрочку. Но требования банка могут быть жесткими. Договоры с кредиторами в случае просрочек придется пересматривать.
Как определить свой предельный уровень выплат за долги
Нужно сделать несколько шагов. Сначала необходимо все систематизировать. Для этого стоит открыть таблицу, скачать формы учета. Затем собрать справки о доходе и уточнить сумму задолженности. Потом рассчитать остаток. Перед началом расчетов проверьте наличие налоговых вычетов и льгот, которые могут уменьшить сумму удержаний. Сумму удержаний из зарплаты легко определить с учетом налоговых вычетов.
Процесс погашения долга требует дисциплины. Время играет против тех, кто не планирует свои финансы. Общего дохода часто не хватает на погашение обязательства. Ситуации бывают разные:
- потеря работы,
- болезнь,
- непредвиденные траты.
В связи с этим приходится искать способы меньше платить по долгам. Вариант, чтобы взять сумму нового кредита на погашения старого не всегда правильный. Размер выплат по долгу не должен привести к отсутствию средств на жизнь. Важно оставить деньги на еду, жилье, лекарства.
При наличии имущества возможность списания долга есть всегда. Но при этом учитываются доли супругов, есть защита интересов и прав несовершеннолетних детей. Это всегда приоритет. Ответственность за долги наследуется редко, но такое тоже бывает. Как лучше поступить с долгами всегда зависит от конкретного случая.
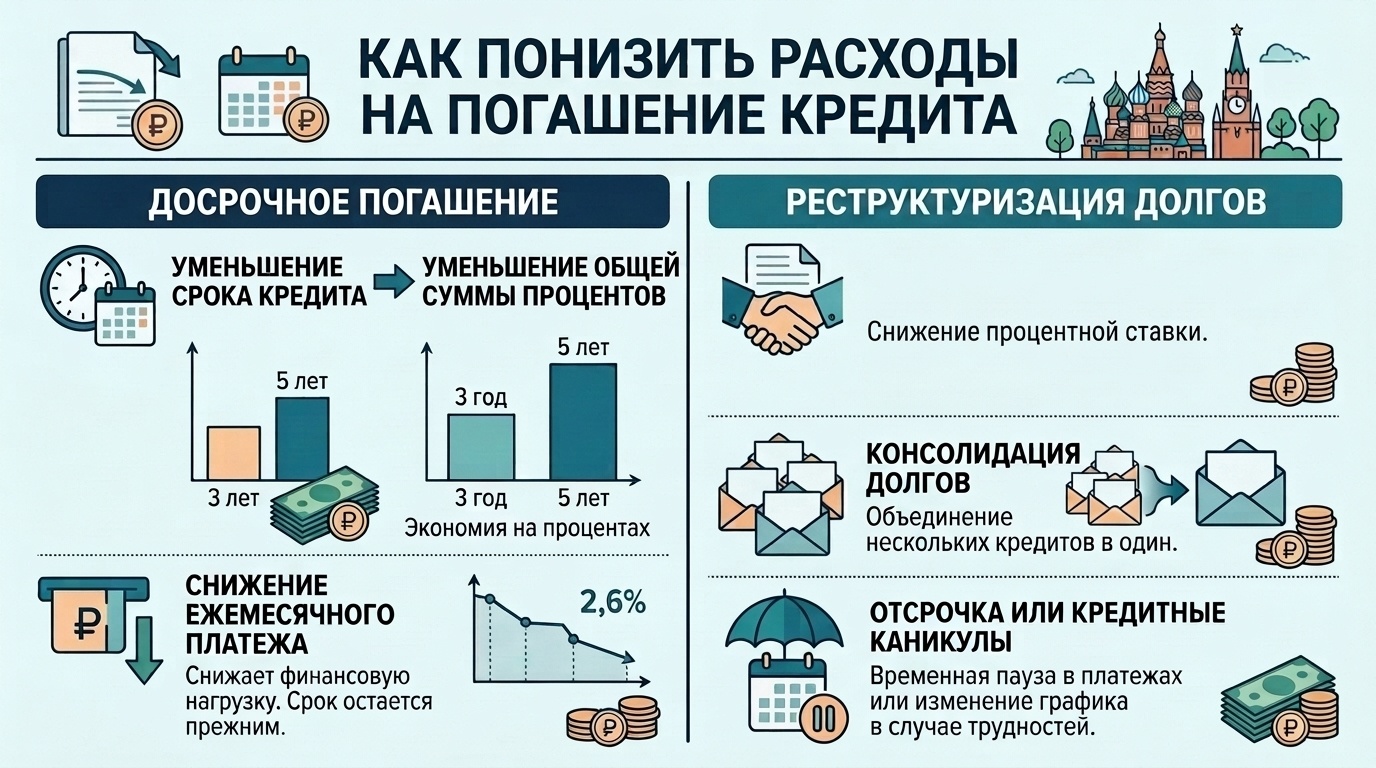
Как понизить расходы на погашение кредита
Перед тем, как взять кредит, уточните, где есть варианты с меньшей стоимостью. Важно сравнить условия. Банк и другие организации предлагают свои условия.
- Используйте способ реструктуризации долгов.
- Старайтесь снизить ставку процентов досрочным погашением.
Можно погасить долг досрочно, есть это позволяет часть дохода от подработки или иных источников. Получение дополнительного дохода поможет закрыть долг быстрее. Право на досрочное погашение имеется у каждого заемщика. Обязательства прекращаются после оплаты полученной суммы и процентов. Не берите нового кредита, если ситуация с деньгами критическая. Платить кредит нужно в срок, но обходиться без фанатизма. Остаться без денег будет худшим сценарием. Из-за необдуманных решений люди теряют жилье и остаются ни с чем.
Проверки истории кредитной имеет смысл пройти заранее. Центр кредитных историй предоставит отчет. База данных содержит информацию о платежах. Срок давности по долгам ограничен. Читайте регулярно новости об изменениях в законе. Позвоните юристу, чтобы получить точные сведения. Специалист МФО поможет рассчитать сумму и определить стратегию погашения суммы. Вы также можете самостоятельно сделать расчет, но при этом велик риск ошибки.
Итак, часть дохода можно направлять на погашение долга. Согласно правилам и законам, сумма не должна быть больше половины. Размера доходов должника будет хватать, если расчет сделан правильно. Сумма задолженности уменьшается постепенно. Погашение долга является процессом, который требует времени. Если возможности справиться с погашением самостоятельно нет, стоит обратиться за помощью. Специалист МФО даст консультацию, ответит на вопросы, окажет помощь в оформлении документов. Заявление можно подать можно через сайт или лично.
Уровень дохода определяет вашу свободу. Платить кредит нужно, но не в ущерб качества своей жизни. Важно сохранить баланс. Это настоящее искусство, которое доступно каждому. Законодательство РФ меняется, поэтому важно следить за новостями и вовремя реагировать на изменения.