Платить по долгам вовремя трудно. Придется жестко контролировать расходы и детально вести личный бюджет. В материалах статьи как раз разобраны практические шаги по подготовке к очередному взносу, надежные каналы перевода денег и рабочие способы обойтись без просрочек. Такое понимание процессов защитит от лишних трат и сохранит репутацию чистой.
Зачем планировать бюджет до наступления даты платежа
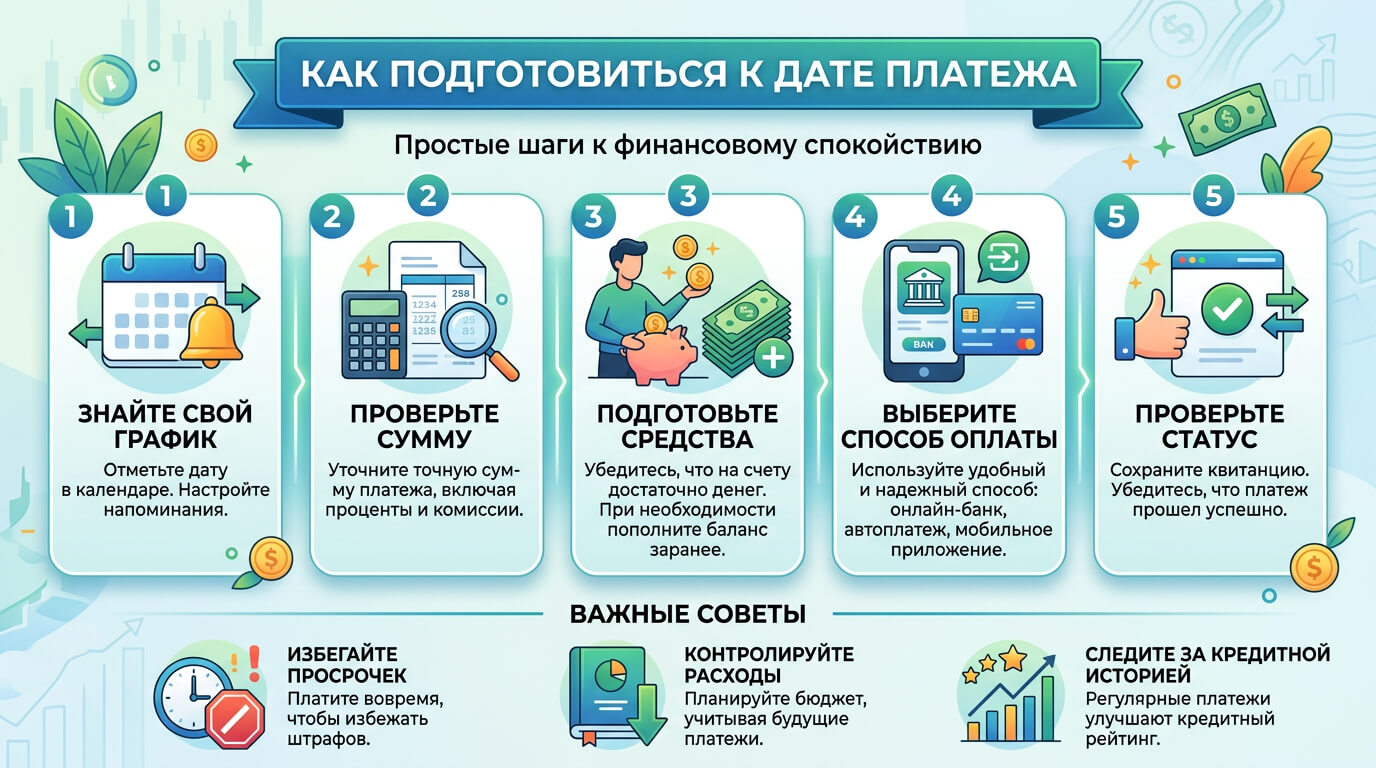
Организация процесса возврата долга требует внимания к деталям. Забывчивость часто оборачивается техническими просрочками. Причина – в специфике межбанковских переводов. Платеж, отправленный впритык, может дойти до получателя только на следующий рабочий день. Пустой счет в дату списания значит только одно: автоматическое нарушение графика со всеми вытекающими последствиями.
Разумный ориентир – откладывать нужные средства на счет за два или три дня до планового списания. Это является важной частью управления личным бюджетом. Такой подход помогает, когда наступает расчетный период. Закрывать долг раньше срока выгодно. Каждый взнос состоит из основного долга и платы за его использование – досрочное гашение снижает итоговую переплату. Регулярная проверка личного кабинета поможет точно отслеживать набежавшие проценты и актуальный баланс. Главная цель заемщика – не допускать просрочек. Для расчета суммы взноса нужно использовать график платежей.
Основные способы и сроки внесения средств
Прежде чем отправлять деньги, необходимо разобраться в доступных вариантах перевода. Банковские системы обрабатывают операции в разные сроки. Безопаснее выбирать проверенные каналы, чтобы средства зачислились корректно, а платеж не потерялся в системе. Своевременно внести платеж возможно через различные дистанционные каналы. Подробные инструкции по оплате размещены в личном кабинете, а эта информация позволяет правильно рассчитать время.
Существуют различные способы пополнения счета, чтобы закрыть обязательства:
- Мобильное приложение кредитора, где транзакции обычно проходят моментально.
- Банковские переводы по реквизитам через сторонний банк, требующие до трех рабочих дней.
- Платежные терминалы и офисы партнеров, в которых удерживается комиссия и возможны задержки.
- Внесение наличными через кассу или банкомат организации, предоставившей заемные средства.
Такое разнообразие помогает подстроиться под любые жизненные ситуации. Официальные партнеры кредитора обычно проводят операции с минимальной комиссией или вообще без нее. Для регулярных перечислений подойдут банковские карты любого типа. Гасить долг онлайн действительно удобно: сервис работает круглосуточно, без перерывов и праздников. Бесперебойная работа серверов гарантирует, что деньги дойдут вовремя.
Важный нюанс: Некоторые бесплатные переводы могут быть ограничены лимитами со стороны отправляющего банка, поэтому размер комиссии следует уточнять заранее. Во многих случаях кредитором предоставляется бесплатный способ внесения денежных средств через собственные терминалы. Обязательно сохранять чеки до фактического зачисления денег.
Таблица ниже показывает сравнение основных вариантов проведения платежей в России:
|
Способ оплаты |
Срок зачисления |
Наличие комиссии |
|
Мобильное приложение кредитора |
Мгновенно |
Обычно отсутствует |
|
Система быстрых платежей (СБП) |
От нескольких секунд до часа |
Без комиссии в рамках лимитов |
|
Ближайший офис или касса |
От 1 до 24 часов |
Зависит от тарифов организации |
|
Банковский перевод по реквизитам |
От 1 до 3 рабочих дней |
Зависит от тарифов банка |
На экране устройства откройте платежное меню и выберите нужный пункт. Сетка комиссий всегда доступна в тарифах, но условия у разных операторов могут не совпадать. Подобные технические нюансы стоит изучить заранее. В выходные дни межбанковские переводы часто «зависают», так что отправлять деньги надежнее в середине рабочей недели.
Что делать при несовпадении даты списания с днем зарплаты
Бывает так, что плановый день списания по кредиту опережает день выдачи зарплаты. Такое несовпадение крайне неудобно для семейного бюджета и часто ведет к задержкам выплат. К счастью, российское законодательство и внутренние регламенты финансовых организаций предлагают легальные способы исправить ситуацию.
Если даты получки и обязательного платежа не сходятся, стоит действовать по такому алгоритму:
- Направить официальный запрос кредитору на изменение даты ежемесячного взноса.
- Предоставить документы, подтверждающие новые сроки получения зарплаты.
- Приложить к обращению копию договора в качестве подтверждения текущих условий.
- Оформить дополнительное соглашение после оформления согласия на новые условия.
Несколько несложных действий помогут синхронизировать приход и расход на счете, избавив от постоянного стресса. Главное – не молчать, ведь честный диалог с кредитором помогает быстро решить проблему. Попытка изменить дату платежа является стандартной практикой. Для оформления переноса даты заемщик заполняет электронную форму на официальном сайте кредитора. После подписания соглашения график изменится, и осуществлять выплаты станет проще. Скажем, если получка запланирована на 10 октября, разумно перенести платежный день на 12 число. Такой запас по времени застрахует от задержек работодателя и позволит без нервов закрыть долг в части изменения сроков оплаты.
Управление долговой нагрузкой по нескольким договорам
Когда у заемщика открыто несколько кредитных продуктов, планирование платежей усложняется. Будь то автокредит, долг в потребительском сегменте, кредит на бизнес под залог недвижимости или ипотека – вести расчеты становится намного сложнее. Систематизация всех долгов позволяет избежать штрафов и сохранить высокий кредитный рейтинг. Различные кредитные продукты имеют свои особенности начисления пеней и штрафов. Чем больше кредитов имеет заемщик, тем выше риск пропустить важное число в календаре.
Чтобы держать под контролем сразу несколько долгов, стоит использовать проверенные приемы:
- Единый календарь платежей в бумажном или электронном виде, где отмечена каждая дата.
- Настройка автоплатежей в банковском приложении для автоматического списания сумм.
- Подключение услуги СМС-информирования для получения своевременных напоминаний.
- Рефинансирование всех мелких обязательств в один крупный кредит с единым днем оплаты.
При наличии нужной суммы банк спишет деньги сам. Настроить автоплатеж и подобрать удобную дату можно еще при оформлении договора. Благодаря первому способу контролировать график становится легко. Сам процесс гашения долга при этом не требует постоянного ручного вмешательства. Для контроля нужен четкий план. Пока одни заемщики используют автоплатежи, другие предпочитают ручной контроль. Каждый раз при оплате проверяется общая стоимость кредита, чтобы правильно распределить средства. Прежде чем взять очередной займ или открыть кредитку, нужно трезво рассчитать свои силы. Тщательный анализ убережет кошелек от чрезмерной перегрузки.
Как действовать при финансовых трудностях
Иногда жизнь преподносит неприятные сюрпризы, и платить по счетам вовремя становится нечем. Худшее решение здесь – прятаться от звонков и писем. Честный разговор с финансовой организацией поможет найти выход из тупика без судов. Поправить положение дел реально только через открытый диалог.
При нехватке средств для исполнения обязательств целесообразно рассмотреть следующие варианты:
- Официальное заявление на предоставление льготных периодов (кредитные каникулы).
- Реструктуризация задолженности с увеличением общего срока кредитования для снижения платежа.
- Поиск дополнительных источников дохода для быстрого закрытия текущих просрочек.
- Подача запроса на рефинансирование для получения более мягких условий.
Кредиторы обычно идут навстречу клиентам, которые открыто говорят о своих трудностях и ищут компромисс. Из-за штрафов могут возникнуть непредвиденные дополнительные расходы. Если ничего не предпринимать, долг быстро вырастет как снежный ком. К тому же при нарушении договора может вырасти процентная ставка, поэтому разумнее вовремя оформить легальную передышку.
Частые ошибки заемщиков при подготовке к оплате
Нередко люди допускают обидные промахи, портящие кредитную историю. В большинстве случаев это происходит из-за банальной невнимательности или непонимания банковских регламентов. Избежать лишних трат легко, если знать правила игры заранее. Опыт говорит: именно из мелких недочетов складываются крупные финансовые проблемы.
К наиболее распространенным ошибкам при совершении регулярного платежа относятся:
- Оплата в самый последний момент без учета времени, необходимого банкам на обработку платежа.
- Забытые на счете копейки: из-за крошечного остатка долга банк начислит пени на всю сумму.
- Перевод через сомнительные сторонние платформы с высокой комиссией и непредсказуемым временем зачисления.
- Отсутствие проверки факта списания денег со счета после даты совершения операции.
Самый частый просчет – святая вера в то, что деньги дойдут мгновенно. Если исключить эту ошибку, можно навсегда забыть о случайных штрафах и сохранить репутацию надежного плательщика. Это может стать причиной начисления штрафных санкций на ровном месте. Лучший способ избежать штрафов – автоматизация выплат.
Технологичные сервисы для управления финансами
Сейчас есть масса цифровых инструментов для планирования расходов. Чтобы платить меньше, разумно периодически мониторить финансовые новости. Например, рефинансирование поможет полностью закрыть старый дорогой займ на куда более выгодных условиях.
Для оптимизации платежных процессов применяются следующие инструменты:
- Удобные мобильные программы, помогающие делить доходы на повседневные траты, долгосрочные вклады и кредитные взносы.
- Интерактивные календари, в которых отображается актуальный график погашения долга.
- Подключение автоматических пуш-уведомлений в приложении банка, чтобы точно не пропустить день очередного платежа.
- Подписка на информирование о состоянии баланса и датах предстоящих платежей.
Своевременные уведомления не дадут забыть о дате списания. С помощью цифровых ассистентов легко отслеживать текущие обязательства. Достаточно скачать официальное приложение банка на телефон, чтобы управлять счетами в любой поездке. Подробнее о функционале программ несложно узнать у их создателей. Современные протоколы использования софта гарантируют безопасность личных данных. Многие создают под эти задачи резервные фонды, откуда деньги списываются автоматически, а смена настроек происходит мгновенно. Обзоры таких инструментов часто выкладывают в социальных сетях.
Правовые основы и соглашения с кредиторами
Все споры между клиентом и кредитором решаются строго по законам РФ. Любой шаг должен четко следовать тексту соглашения – только так обеспечивается правовая безопасность сделки для заемщика и кредитора. Даже инвесторы, покупающие акции финансовой компании, требуют от нее безупречной легальности. В России права заемщиков надежно защищены специальным профильным законом.
В рамках действующего законодательства заемщикам доступны следующие законные права и процедуры:
- Подача официальной заявки на перенос даты ежемесячного взноса при изменении сроков выплаты зарплаты.
- Заявление на отзыв согласия на обработку персональных данных после полного погашения кредита.
- По закону допускаются отзывы согласий на обработку данных, если обязательства полностью закрыты.
- Официальное банкротство – крайняя мера, доступная по закону физическим лицам при полной невозможности платить по счетам.
Четкое следование букве закона – единственный способ защитить свои права. Любые договоренности с менеджерами МФО или банка нужно фиксировать на бумаге, а не на словах. Потребуется показать документы, подтверждающие личность, и пройти процедуру идентификации. В соответствии с внутренней политикой организации составляется дополнительное соглашение. Кредитор может быть зарегистрирован как ООО или АО. Необходимо проверить, действует ли лицензия ЦБ РФ у данной организации на официальном сайте. Полный список документов и условия соглашения предоставляются по запросу.