Микрофинансовые услуги стали привычным инструментом, если нужно срочно перекрыть дефицит средств или оплатить незапланированные расходы. Правильная оценка собственных ресурсов позволяет брать деньги без риска для бюджета. В данной статье эксперт детально разбирает, в какой ситуации займ считается разумным шагом, а когда лучше реально отказаться от обращения в МФО.
Когда заемные средства действительно необходимы
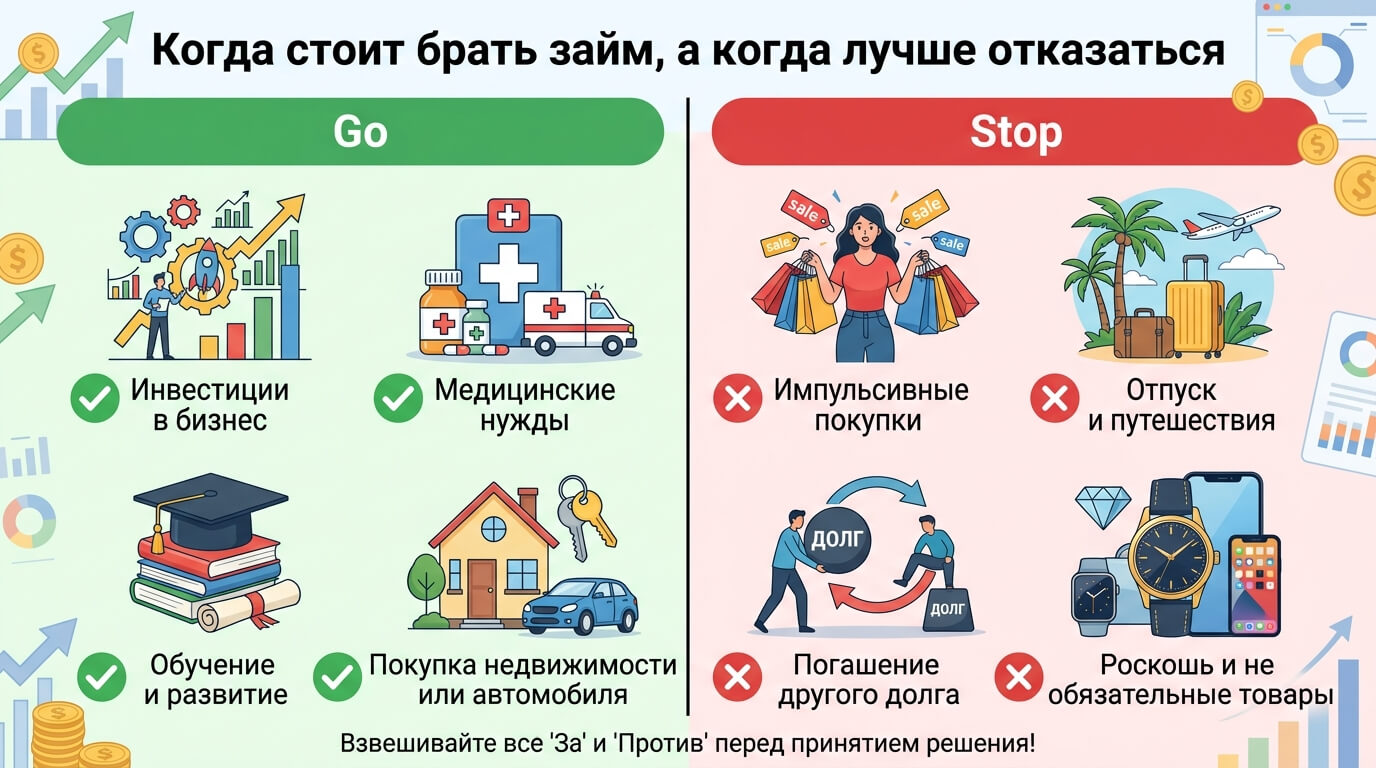
Существуют разные финансовые события, когда стороннее финансирование помогает уберечь личный бюджет от еще больших потерь. Например, экстренный ремонт автомобиля, оплата за жилье или расходование средств на лечение, от которого зависит здоровье, а сам человек выезжает на работу ежедневно. Популярное решение – обратиться в микрофинансовые компании и быстро закрыть возникшую проблему до зарплаты.
Подобное обращение к рынку микрофинансовых услуг за помощью очень выручает в ситуации, когда в БКИ осталась негативная кредитная история, а собирать справки или ждать рабочий день банка не получается. На официальной странице российской организации, где действует прозрачное правило проверки заемщиков, пользователю придется первый раз войти в личный кабинет по номеру телефона, чтобы проверить другие обязательные выплаты, возможные штрафы и точные цены услуг. Здесь возможно оценить вероятность одобрения, узнать, какой процентный курс компания предлагает в рамках акции для нового бизнеса, и понять, какая именно часть бюджета пойдет на погашение долга, если пользоваться заемными деньгами дольше одной недели.
Рассматривать такой способ целесообразно при соблюдении условий:
- появилась необходимость срочно оплатить работу мастеров или приобрести лекарства в дом;
- есть точно известный источник дохода, из которого планируется закрыть счет;
- полная стоимость кредита и итоговая сумма выплат вписываются в индивидуальные финансовые планы;
- период пользования деньгами составляет небольшой отрезок времени (несколько дней).
Когда заемщик точно знает, как отдать долг и из чего заплатить проценты, займ помогает оперативно решить вопросы. В подобной ситуации грамотный выбор организации делает возможным преодоление трудностей без лишних трат. Правильное планирование имеет большое значение для финансовой стабильности.
Ситуации, в которых лучше отказаться от оформления
Существуют категории рискованных решений, когда финансовый инструмент создаст только новые проблемы и может привести к увеличению долга. Занимать деньги на оплату покупок с дорогими вещами, развлечения с друзьями или подарки – опасный шаг. Личные потребности не должны становиться причиной роста долговой нагрузки.
Категорически нельзя брать займ в следующих случаях:
- отсутствуют стабильный доход и возможности вовремя погашать задолженность;
- цель получения средств – попытка закрыть старый займ или погасить крупный кредит перед другим кредитором;
- деньги нужны на азартные игры, курсы валют или рискованные проекты, где ставка переплаты составила слишком высокий размер;
- в кредитной истории уже имеются длительные просрочки прошлого года.
Если долг начинает расти, а после расчета обязательных платежей свободных средств не оставалось, новый займ создаст серьезный риск. В сложной жизненной ситуации надо учесть все факторы и полностью отказаться от оформления обязательств.
Анализ условий договора и требований кредитора
Прежде чем начать оформление, важно изучить интернет-ресурс, который использует кредитор. Финансовые организации с ограниченной ответственностью (ООО) обязаны публиковать юридические данные, включая ИНН, ОГРН, название компании, адрес и контакты. Деятельность МФО в России регулируется законом под контролем центрального банка (ЦБ РФ).
При изучении договора учитываются следующие параметры:
- Максимальная процентная ставка в день и размер переплаты в расчете годовых;
- Наличие дополнительных платных услуг, включая сопровождение оператора СМС-сервиса;
- Возможность получить такую услугу, как рассрочка платежа, или изменить условия договора;
- Требования к заемщикам.
Каждый кредитор обязан предоставить необходимые сведения до заключения сделки. В документе прописываются индивидуальные правила, доступные программы и порядок расчета переплаты.
В процессе анализа финансовой деятельности организаций, которые выдают микрозаймы, первоочередной задачей становится поиск компании, готовой принимать взвешенные решения, и качество обслуживания в которой оценивается как высокое. Кредиторы обязаны оказать помощь, ведь на практике бывают ситуации, когда от этого зависит точная дата платежа и сохранность кредитной записи.
Чтобы удобно оформить краткосрочные онлайн-микрозаймы на карту, гражданам требуется заранее подготовить базовые документы, пройти первое подтверждение личности и точно знать правила работы в системе кредитора. Когда существует необходимость взять денежные средства на короткое время, использование современных сервисов позволяет правильно рассчитывать свои ресурсы, чтобы не попасть в реестр лиц с плохой кредитной историей. В таком случае своевременная проверка условий помогает выбрать самые подходящие финансовые предложения, заранее узнав дату возврата долга и исключив риски штрафов.
Основной задачей клиента является необходимость до подачи запроса оценивать личные финансы, понимать причину возникновения задолженности и проверять действующие ограничения сервиса. Даже если сложные обстоятельства вынуждают регулярно платить текущие взносы на интернет-странице компании, залог успешного расчета – это правильный порядок действий до момента выдачи денег. В числе разумных шагов важно заранее выбирать формат ежемесячного погашения, искать способы провести рефинансирование старого обязательства и до точной даты вернуть всю сумму.
Риски использования дорогих денег
Микрофинансовые продукты отличаются от потребительского кредита в банке более высокой процентной ставкой. Это плата за высокую скорость, когда одобрение заявки происходит за несколько минут, а из документов достаточно предъявить паспорт, без необходимости привлекать таких лиц, как поручители.
Ключевые риски при задержке выплат:
- начисление штрафных санкций и пени, от чего общая задолженность становится больше;
- попадание сведений о нарушении в БКИ, от чего в кредитной истории появится негативная запись;
- передача дела в службу взыскания или подача иска в суд при игнорировании обязательств.
Важный нюанс: Законом ограничена максимальная сумма выплат по краткосрочным займам. Общая сумма всех начислений должна соблюдать лимит и не превышать тело долга более чем в 1,3 раза.
Техническая безопасность и защита данных
Подача запроса через интернет требует передачи персональных данных. Процесс происходит через личный кабинет на государственном портале или через мобильное приложение компании. Этому способствует гарантия защиты данных от мошенников, поэтому все сведения надёжно защищены.
Для обеспечения безопасности полезно: изучите правила:
- проверять, входит ли МКК или МФК в реестр ЦБ РФ;
- внимательно читать соглашение перед тем, как подтвердить намерение взять займ;
- не передавать кодовые цифры сторонним лицам и не вводить данные на сомнительных ресурсах;
- использовать официальный сервис, где размещена политика конфиденциальности.
На сайте, где главная страница надежной организации, всегда указаны контакты и информация. В интерфейсе сайтов часто встречается информационный раздел, что помогает найти ответы на вопросы.
Как рассчитать финансовую нагрузку
Сбалансированный подход требует, чтобы долговые обязательства занимали умеренное место в бюджете. Допустим, берется сумма в несколько тысяч рублей на определенный срок. С учетом всех факторов важно заранее просчитать итоговую сумму выплат, чтобы хорошо оценить свои возможности.
Сравнение вариантов нагрузки с учетом параметров:
|
Параметр оценки |
Умеренная нагрузка |
Высокая нагрузка |
|
Доля от дохода на платежи |
До 20% от зарплаты |
Более 50% от всех поступивших средств |
|
Цель получения средств |
Неотложный ремонт автомобиля, лечение |
Покупка дорогих вещей, развлечения |
|
Подушка безопасности |
Есть резерв на два месяца жизни |
Накопления отсутствуют полностью |
|
Срок пользования |
Небольшой период (до 14 дней) |
Несколько месяцев с высокой ставкой |
Важный нюанс: Если расчет показывает, что вовремя погасить задолженность не получится, от идеи взять деньги следует сразу отказаться.
Права заемщика и действия при возникновении проблем
Законодательство РФ защищает права, принадлежащие физическим лицам при получении финансовых услуг. Нарушения со стороны кредитора дают право направить письменный ответ с жалобой в ФССП или ЦБ РФ.
Если возникают задержки выплат, рекомендуются следующие действия:
- сразу уведомить финансовую компанию о сложной ситуации;
- подать заявление на реструктуризацию долга или отсрочку;
- предоставить доказательства снижения дохода или наступления неблагоприятных событий;
- стоит поделиться информацией о возникших трудностях и выберите подходящий способ погашения.
Не следует скрываться от кредитора. Крупные компании предлагают разные варианты решения вопроса и готовы вести диалог, если заемщик открыто идет на контакт. Заемные средства берутся на короткий срок.