Растущие долги давят тяжелым грузом. Регулярные взносы постепенно съедают львиную часть дохода. Заметить риски вовремя – единственный надежный способ не дойти до банкротства. Материалы этой статьи помогут точно рассчитать долговую нагрузку и нащупать выход из финансового тупика.
Что такое показатель долговой нагрузки (ПДН) и как он рассчитывается
Перед одобрением любой заявки финансовая организация досконально проверяет клиента. Главный индикатор здесь – показатель долговой нагрузки, или ПДН. Он показывает соотношение всех ежемесячных выплат к доходу человека за месяц. Финансовые организации по закону обязаны высчитывать это значение. Тратить больше половины заработка на кредиты опасно. Получить новые средства займа теперь заметно сложнее: риски слишком высоки. В текущий момент центральный банк задает суровые правила. Поэтому кредиторам приходится досконально оценивать платежеспособность каждого заявителя по строгим регуляторным нормативам.
Чтобы оценить этот параметр, организация запрашивает несколько следующих документов и сведений:
- Официальные выписки со счетов, где отражается регулярный доход, который получает клиент.
- Справку о доходах для подтверждения стабильности финансового положения физических лиц.
- Сведения из БКИ, отражающие каждый старый и действующий договор, а также текущая просроченная задолженность.
- Данные о доступных лимитах по картам: даже неиспользуемый пластик повышает риск, а значит, растет вероятность получить отказ по свежим заявкам.
Заемщик должен понимать логику андеррайтинга: в расчет идут оклад, чистая прибыль предприятия и доход, полученный самозанятым гражданином. Подобное требование обязательно для любого участника рынка в рамках законов российской федерации. В основе лежит элементарная формула: все платежи по кредитам делятся на среднюю прибыль за тот же срок. Простой пример: отдавая 30 000 рублей из 60 000 заработанных, заемщик получает ПДН в 50%. Все, что выше этого порога, официально считается чрезмерной нагрузкой. Все эти сведения собираются в единый отчет для принятия окончательного решения по заявке.
Главные признаки чрезмерной задолженности заемщика
Существует ряд маркеров, помогающих определить опасный перекос в финансах. Первым тревожным звонком служит нехватка денег, когда невозможно спокойно распределить зарплату до следующего месяца. Если заемщик регулярно берет средства у друзей или идет в офис микрофинансовой организации ради покупки продуктов, дело плохо. Тревогу нужно бить еще до того, как возникнет первая просрочка. Еще один тревожный сигнал – регулярное привлечение заемных средств для того, чтобы внести очередные платежи за популярные сервисы оплаты долями.
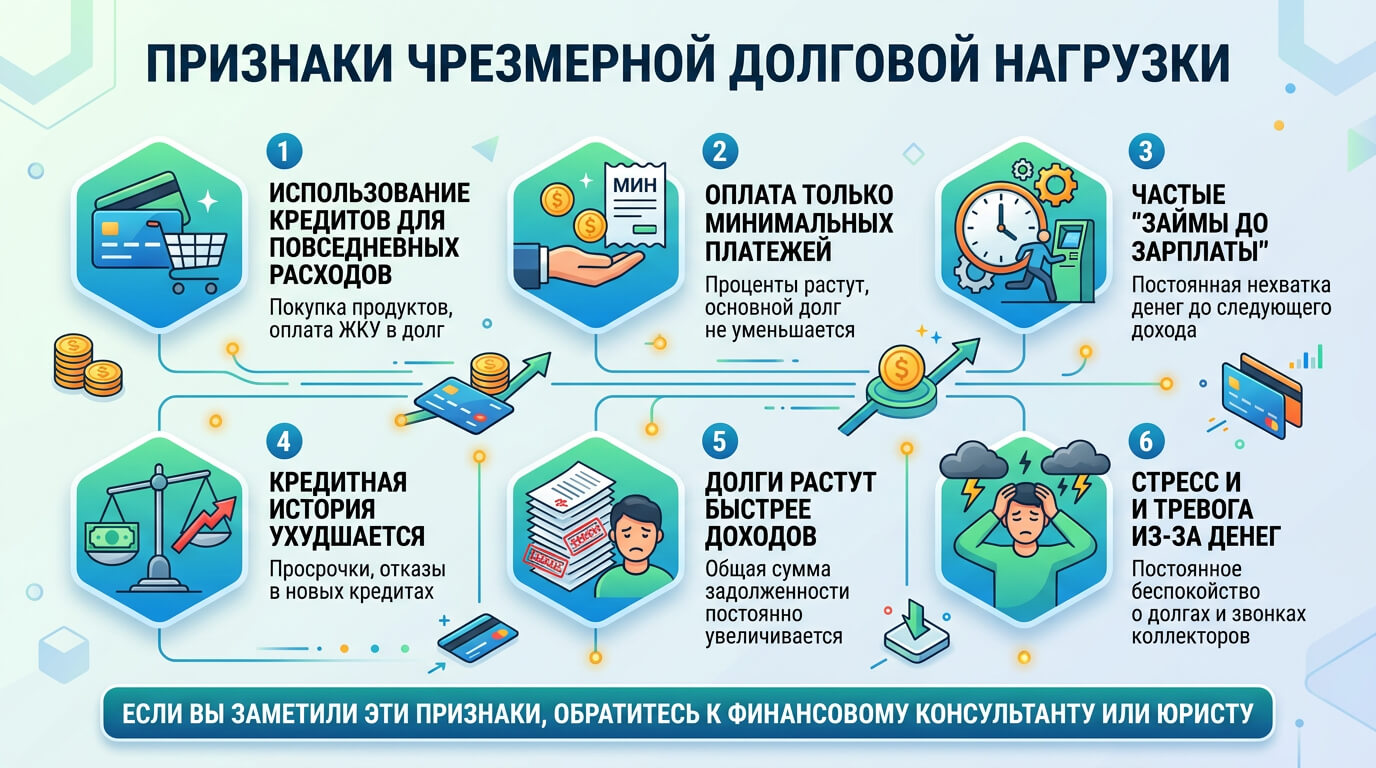
В подобной ситуации общий размер долга не сокращается. Он только растет, ведь приходится платить новые проценты. На критическую закредитованность также указывают определенные события в финансовой жизни:
- Регулярная оплата кредитов отнимает больше половины от того, что заемщик зарабатывает ежемесячно.
- Приходится постоянно задействовать овердрафты или оформлять обычные бытовые покупки в рассрочку, поскольку собственный резерв свободных денег практически исчерпан.
- Попытки рефинансировать накопленные долги ради растягивания срока и уменьшения ежемесячного взноса.
- Регулярно приходят СМС-оповещения о необходимости внести платеж, но денег на счету не хватает.
Обнаружение даже двух таких симптомов – повод насторожиться. Это прямой сигнал: пора сделать первый практический шаг и начать пересборку структуры расходов.
Способы оценки долговой нагрузки финансовыми организациями
Прежде чем одобрить кредит или подписать договор на лизинг, кредиторы детально изучают платежеспособность клиента через автоматический скоринг. Подобная проверка сразу показывает, потянет ли заемщик финансовую нагрузку без риска для своего бизнеса или личного бюджета, в каком бы регионе он ни находился. О результатах этой процедуры заемщику сообщают быстро – обычно процесс занимает от пары минут до двух-трех дней.
Важный нюанс: банки оценивают не только зарплату. В зачет идут и другие активы: ликвидная недвижимость или пакет ценных бумаг, способный послужить залогом.
Различия в подходах финансовых учреждений к расчету платежеспособности наглядно сопоставлены в таблице ниже:
|
Тип организации |
На что обращает внимание кредитор |
Ключевой оцениваемый показатель |
|
Крупный коммерческий банк |
Официальный доход, стабильная работа заемщика, хорошая кредитная история |
ПДН заемщика, соотношение долга к доходу |
|
Микрофинансовая организация |
Скорость подачи заявки, текущие мелкие обязательства |
Коэффициент краткосрочной нагрузки |
|
Лизинговая компания |
Наличие залога, устойчивость бизнеса ИП или ООО |
Стоимость активов, оборот по расчетному счету |
Финальный расчет ПДН диктует решение: одобрить транш или прислать отказ. Грамотная кредитная политика выгодна всем – банк страхуется от убытков, а клиент сохраняет доступ к займам в будущем. Для индивидуальных предпринимателей регламенты гораздо строже: аналитики применяют сложные математические модели и детально изучают отчеты.
Особенности оценки обязательств для бизнеса и самозанятых
Следить за объемом долгов нужно и людям, и компаниям. Высокая нагрузка подрывает устойчивость малых фирм и крупных юридических лиц. Опора исключительно на заемный капитал часто загоняет компанию в тупик – она рискует полностью потерять финансовую автономность.
Анализируя финансовое состояние предпринимателей и организаций, кредиторы обращают внимание на конкретные критерии:
- Отношение совокупного долга к величине собственного капитала компании.
- Действующие кредитные линии и подключенные овердрафты, к которым бизнес прибегает во время кассовых разрывов.
- Активный торговый эквайринг и стабильный входящий поток выручки на основной расчетный счет.
- Дисциплина перечисления обязательных налогов и отсутствие решений контролирующих органов о заморозке счетов.
Грамотный баланс между своими и заемными деньгами – залог того, что организация устоит при резком рыночном спаде.
Последствия высокой долговой нагрузки для физических лиц
Жизнь в долг быстро изматывает. Когда на регулярные выплаты уходит заработанное подчистую, на страхование имущества или базовый отдых ничего не остается. Просрочки копятся, быт рушится, а финалом может стать принудительное взыскание через суд.
Затяжная закредитованность неизбежно ведет к жестким практическим трудностям:
- Портится кредитная история заемщика из-за регулярных просрочек.
- Финансовые организации отказывают в новых заявках: недоступными становятся как небольшой потребительский кредит, так и долгосрочная ипотека.
- Итоговая сумма обязательств стремительно взлетает из-за ежедневных неустоек, пеней и повышенных тарифов.
- Кредиторы начинают звонить должнику, а затем подают в суд, требуя наложить арест на квартиру или залог.
Распутывать подобные проблемы приходится либо через изменение графика платежей, либо через процедуру списания долгов.
Как снизить уровень долговой нагрузки и улучшить баланс
Избавление от непосильных долгов – главная задача при первых признаках кризиса. На рынке кредитования в России работают проверенные механизмы. Первый вариант – рефинансирование: слияние разрозненных кредитов в один с расчетом на сниженную ставку. Другой инструмент – реструктуризация, где банк удлиняет график, делая взносы подъемными.
Если хотите стабилизировать ситуацию и защитить личные финансы, рекомендуется предпринять ряд практических шагов:
- Составить подробный бюджет и установить жесткий контроль над расходами.
- Погасить мелкие долги и закрыть неиспользуемые кредитки досрочно: чем меньше открытых договоров в БКИ, тем ниже психологическое давление и переплата.
- Задействовать государственные или банковские меры поддержки, если в отношении клиента действует специальная программа реструктуризации и на это есть законное право.
- Реализация ненужных вещей или попытка найти подработку, чтобы быстрее погасить основные долги.
Дисциплина в тратах и четкий план действий со временем выправят ситуацию и вернут власть над кошельком.
Параллельно имеет смысл регулярно вносить свободные средства сверх графика, чтобы быстрее уменьшить остаток основного долга. Подробнее этот процесс и методы снижения переплаты описаны в регламентах кредиторов. Грамотно применив оба инструмента, заемщик стабилизирует баланс доходов и возвращает возможность спокойно жить без постоянного стресса.
Распространенные ошибки заемщиков при высокой долговой нагрузке
В стрессе заемщики нередко ошибаются, не имея под рукой нужной информации. Пожалуй, самый большой риск – попытка погасить старые хвосты с помощью новых дорогих займов. Это моментально затягивает в долговую яму. Глупо уходить в тень и прекращать диалог с банком.
Чаще всего должники совершают следующие ошибочные действия:
- Используют микрозаймы с высокой процентной ставкой для покрытия базовых платежей.
- Продолжают бесконтрольно покупать товары в рассрочку, увеличивая ежемесячный платеж.
- Тратят последние деньги на сомнительные инвестиции, надеясь быстро заработать на курсы валют.
- Игнорируют официальные требования кредиторов, надеясь, что про них забудут.
Трезвый разбор типичных промахов помогает вовремя остановиться и уберечь ценное имущество от судебных приставов.
Игнорировать каждый звонок бесполезно: это лишь обострит ситуацию и не позволит принимать взвешенные решения по реструктуризации.
Инструменты контроля и дополнительные финансовые услуги
Управлять деньгами сейчас помогают цифровые решения. Сегодня банк предлагает своим клиентам функциональный личный кабинет и мобильное приложение. Прямо в телефоне можно делать переводы, совершить валютный обмен, отследить мелкие траты или бесплатно открыть накопительный вклад. В этой системе удобно купить акции или следить за рынком, что важно частным инвесторам. Современный сервис дает железные гарантии безопасности, если не разглашать пароли. Для простых операций не нужно посещать офисы или ехать в деловой центр – все под рукой.
Любому человеку и предпринимателю важно точно знать состояние дел и внедрять полезные правила обращения с капиталом:
- Систематический анализ банковских выписок: такой подход наглядно раскрывает годовое движение денег и подсвечивает скрытые утечки.
- Постоянный мониторинг рыночной ситуации: свежие экономические новости дают шанс вовремя находить привлекательные предложения с высокой доходностью.
- Заказ кредитного отчета через сайт БКИ каждые полгода: процедура сразу покажет персональный рейтинг и выявит возможные ошибки скоринга.
- Настроить автоматическое размещение свободных денег под процент на остаток, осуществлять прием входящих переводов и оплачивать любые счета онлайн через платежный терминал либо банкоматы.
Взвешенный контроль уберегает от импульсивных покупок. Такой учет сразу высвечивает опасный момент, когда платежи по кредитам перешагивают критическую планку.
Цифровые платформы упрощают учет трат, позволяя оплатить квитанции ЖКХ или налоги мгновенно. Чтобы следить за остатком на счете, нужен лишь интернет и мобильная версия софта от банка – с такими помощниками планировать бюджет гораздо проще.