Прежде чем оформить займ, придется трезво оценить нагрузку на собственный кошелек. Базовый расчет покажет, получится ли вернуть долг вовремя. Без такого анализа невозможно сохранить финансовую стабильность – и тут совершенно не важны конкретные цели получения денег.
Роль предварительного анализа при получении заемных средств
При поиске денег под процент легко растеряться среди сотен предложений. Следует сначала детально изучить условия кредиторов. Микрофинансовые компании тщательно анализируют потенциального клиента с помощью автоматического скоринга. Но одновременно заемщику нужен собственный аудит: стоит провести процедуру внутреннего контроля доходов и расходов. Только после этого можно взвесить все риски и принять взвешенное решение о подаче заявки.
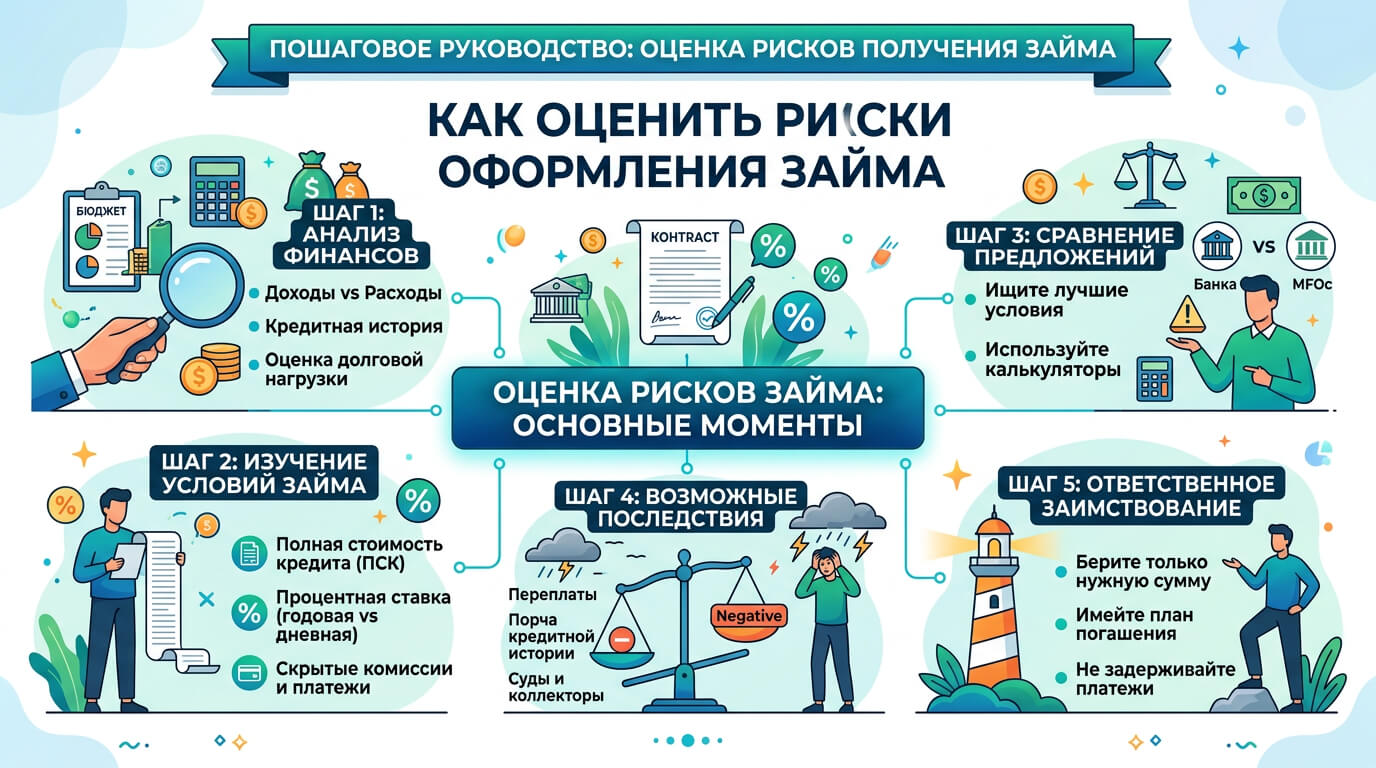
Сначала проверяют общую сумму ежемесячных поступлений, включая неофициальные подработки и другие возможные доходы, а также стабильность занятости. Нельзя путать расчетливый подход и минутную слабость – например, спонтанную покупку гаджета. Кредитор выдает деньги строго на определенный период, и вернуть их придется в полном объеме. Знание того, как работает оценка заемщиков, убережет от лишних отказов. Из-за спешки люди часто подписывают договор не глядя, после чего закономерно возникают просрочки. В подобной ситуации разумнее заранее сопоставить платежи с заработком, чем судорожно искать выход из долговой ямы. Необдуманный займ может стать источником затяжного долгового кризиса.
Для сравнения ключевых параметров разных финансовых организаций ниже составлена таблица с главными отличиями их предложений:
|
Параметр сравнения |
Продукт крупного банка |
Услуги микрофинансовой организации |
|
Средний срок финансирования |
От нескольких месяцев до нескольких лет |
От нескольких дней до тридцати дней |
|
Предельные лимиты выдачи |
Составляет до нескольких миллионов рублей |
Ограничена суммой в сто тыс рублей |
|
Дополнительное обеспечение |
Требует поручительства или залога имущества |
Доступен без залога и поручителей |
Иногда заемные деньги берут под конкретное дело – например, когда возникает необходимость срочно поддержать личный бизнес. На фоне общего экономического спада этот шаг требует максимальной осторожности. О репутации стоит заботиться заранее: хотя соискатели часто игнорируют это правило, иметь хорошее кредитное досье нужно еще до заполнения анкеты. Если ошибиться в расчетах, платежеспособность быстро упадет, а долг начнет расти из-за штрафных санкций. Именно поэтому предварительный аудит является ключевой частью ответственного заимствования.
Основные параметры договора займа и скрытые расходы
Безопасность сделки полностью зависит от разбора текста до его подписания. Ключевой ориентир – полная стоимость займа, которую закон требует размещать на самую первую страницу. Компании нередко хитрят, упаковывая дополнительные услуги в тело договора. Подписывая соглашение, клиент автоматически одобряет все скрытые комиссии. Только детальный разбор каждого пункта избавит от лишних трат в будущем.
При анализе текста соглашения стоит обращать внимание на влияние следующих факторов:
- Процентная ставка – размер платы за пользование средствами за каждый конкретный день.
- Срок возврата – ориентир, указывающий на конкретную дату, до которой необходимо полностью погасить основной долг и начисленные проценты.
- Условия досрочного погашения устанавливают понятный порядок возврата средств раньше срока без дополнительных штрафов или скрытых сборов.
- Нарушение сроков влечет штрафы: на сумму пропущенного платежа ежедневно начисляется неустойка в процентах.
Такие параметры напрямую определяют общую переплату по обязательствам. В договоре также всегда указывается минимальный размер очередного платежа.
Отдельная ловушка – автоматическое продление договора. Кредиторы часто включают пункт об автопролонгации на гораздо менее выгодных условиях, из-за чего итоговая переплата незаметно растет каждый день.
Правила проверки клиентов и оценки их надежности каждая МФО определяет самостоятельно. Однако условия заключения сделок жестко регулирует Федеральный Закон – выходить за эти рамки кредиторы не могут.
Методика оценки платежеспособности и расчет долговой нагрузки
До момента оформления договора необходимо оценить долговую нагрузку. Сделать это достаточно легко самостоятельно: математика тут простая. Главная задача – вычислить ежемесячный платеж, который не пробьет брешь в бюджете. Если регулярный доход с запасом перекрывает обязательные траты, риск просрочки стремится к нулю. Базовые расчеты помогут максимально точно очертить безопасные границы заимствования.
Процедура самоанализа включает в себя проведение нескольких обязательных расчетов:
- Расчет постоянного дохода в семейном бюджете после вычета всех обязательных расходов.
- Расчет коэффициента долговой нагрузки как отношения всех платежей к доходу.
- Создание денежного резерва на случай внезапных жизненных неурядиц или потери работы.
- Сравнение постоянных расходов с фактическими доходами с учетом возможных рисков урезания или потери заработка.
Простые расчеты подтверждают, сможет ли семейный бюджет потянуть ежемесячный платеж без резкого снижения качества жизни. Размер создаваемого денежного резерва обязан перекрывать базовые траты семьи хотя бы на три–шесть месяцев. При падении уровня доходов потребуется незамедлительно урезать необязательные статьи бюджета.
Направление на погашение задолженности больше половины ежемесячной зарплаты неизбежно ведет к финансовому краху. Безопасный лимит – до тридцати процентов от чистого дохода. Финансисты рекомендуют: «включите любые сопутствующие страховки и комиссии в общую калькуляцию еще до заполнения анкеты». Для точного расчета будущих издержек разумно вести таблицу расходов, заложив статьи на внезапный ремонт техники. Если основной источник заработка исчезнет, а сбережений окажется недостаточно, личный баланс мгновенно изменится. В зависимости от объема долговой нагрузки человек либо справится с заминкой, либо увязнет в просрочках. Предварительный учет трат дает реальную возможность вовремя сбалансировать бюджет.
Защита персональных данных и выбор легального кредитора
Кредитование давно ушло в онлайн. Оформляя быстрые переводы на банковские карты, легко забыть о кибербезопасности. При регистрации и заполнении анкеты на страницах официального сайта МФО заемщик оставляет паспортные данные и контакты. По закону на портале компании должна быть четко видна информация о полной стоимости кредита. За нецелевое использование личных сведений организации несут строгую ответственность.
Работающие по закону кредиторы обязаны четко соблюдать стандарты безопасности и защищать интересы клиентов:
- Организация должна быть включена в официальный реестр Банка России (ЦБ РФ).
- На сайте финансовой компании открыто публикуется политика конфиденциальности.
- Безопасность обработки персональной информации поддерживают алгоритмы шифрования.
- Доступ к персональной странице открывается только после ввода одноразового СМС-кода.
Именно строгое следование базовым правилам безопасности защитило тысячи людей от кражи паспортов и оформления на них чужих долгов.
Важный нюанс: перед отправлением стоит изучить соглашение в части передачи личных данных третьим лицам. Поставив галочку напротив пункта о свободном распространении контактов, можно готовиться к бесконечным звонкам спамеров и рекламных роботов.
Последствия невыплаты долга и механизмы взыскания
Просрочка даже на один день сразу запускает механизм принудительного возврата денег. Однократный срыв графика платежей мгновенно перечеркнет кредитную историю, восстанавливать которую придется годами. Для возврата средств кредитор вправе использовать любые разрешенные законом инструменты воздействия на должника. В результате образования просрочки кредитор начисляет штрафы. Накопление пени сопровождается значительным увеличением общей суммы задолженности. Действующие нормы закона защищают должника в части ограничения максимального размера неустойки.
Типичные этапы работы кредитора с проблемными клиентами включают следующие действия:
- Начисление неустойки в виде пени на сумму просроченного основного долга.
- Постоянное информирование должника по телефону и через текстовые сообщения.
- Передача долга профессиональным коллекторам на основе агентского договора.
- Обращение в суд для принудительного изъятия имущества должника.
Подобные процедуры применяют для закрытия долга за счет взыскания имущества должника.
Для уменьшения потерь необходимо сразу определить: возникла временная заминка или полноценный кризис. Просрочка приведет к тому, что кредитная история испортится, а банки станут высылать отказы. При задержке оплаты задолженность растет ежедневно. Худший вариант при отсутствии денег – игнорировать звонки взыскателей и прятаться.
Поведение заемщика при изменении жизненных обстоятельств
Жизнь непредсказуема, и любые перемены больно бьют по кошельку. Потеря работы, срочные расходы на ремонт машины или возникновение других форс-мажоров требуют мгновенных решений. Главное в этот момент – трезво оценивать свои финансы и осознанно управлять платежами, исключив панику.
При возникновении трудностей с выплатами рекомендуется выполнить следующие шаги:
- Следует вовремя начать диалог с кредитором для мирного урегулирования возникшей сложности.
- Важно открыто объяснить причину задержки и передать документы, подтверждающие ухудшение финансового положения.
- Сообщить кредитору об изменениях в уровне доходов и перенести дату платежа.
- Подать заявление на изменение условий договора или оформление реструктуризации.
Готовность к диалогу демонстрирует кредитору ответственность заемщика: человек идет на контакт и полностью выполнит взятые обязательства сразу после решения форс-мажорной ситуации.
Многие организации предлагают собственные программы поддержки для пользователей. Когда сложность носит временный характер, кредитор готов пойти навстречу. Бывает, что финансовая компания сама снижает размер процентной ставки по индивидуальным условиям. Ей проще потерять часть дохода, чем вести длительное судебное разбирательство.
Способы управления финансовыми рисками и законодательные нормы
Оценка надежности кредитора – обязательный шаг. Гражданам нужно понимать собственные права и защищать их при общении с кредиторами. В этой области действует жесткий контроль ЦБ РФ, пресекающий серо-черные схемы МФО. С первого сентября текущего года начали работать новые правила, направленные на защиту людей от чрезмерной долговой нагрузки. Понять основные нюансы в теме кредитования помогают аналитические разборы и грамотное планирование бюджета.
Для минимизации рисков заемщику важно учитывать влияние следующих факторов:
- Подтверждение постоянного заработка соответствующими справками или выписками.
- Предельные лимиты долговой нагрузки, установленные Банком России.
- Процентные ставки, размер которых в отношении физических лиц ограничен законом.
- Наличие обеспечения в виде залога или поручительства при крупной сумме кредита.
Подобные расчеты позволяют объективно оценить вероятность одобрения заявки кредитором и увидеть реальную переплату по договору.
Сложно с ходу ответить, каким образом лучше закрывать кассовый разрыв и решать проблему дефицита личного бюджета. Финансисты выделяют два или три базовых пути и предлагают несколько рабочих сценариев: воспользоваться банковским продуктом, взять микрозайм или заранее откладывать деньги в резерв. При оформлении нового договора нужно отдельно проверить правила досрочного возврата средств. Любое действие должно быть взвешено и оценено задолго до отправки анкеты.