Финансовая ситуация может измениться в любой момент. Еще вчера вы уверенно могли платить кредит, а сегодня это становится тяжело делать. Большой долговой платеж негативно сказывается на качестве жизни, влияет на бюджет. Главная задача в такой ситуации в том, чтобы не поддаваться панике. В этой статье мы разберем способы решения проблемы с деньгами. Информация поможет разобраться с финансами и начать действовать.
Анализ долгов и доходов
Первым делом нужен честный расчет. Стоит разобраться, куда уходят деньги. Возьмите лист бумаги, используйте мобильное приложение банка.
Выпишите все суммы обязательств:
- кредит в банке на карты,
- займы микрофинансовых организации,
- ипотека,
- потребительский кредит,
- автокредит и пр.
Общая сумма кредита может быть существенной. Также нужно узнать размер ежемесячного платежа по договорам. Сложите все выплаты кредита. Сравните с суммой дохода. Не забывайте, что показатель нагрузки зависит от зарплаты. Если кредит требует больше половины дохода, появляется риск возникновения долга. Придется снизить нагрузку на бюджет. Можно обратиться за помощью к специалисту или посчитать суммы самостоятельно. Учетом доходов нужно заняться первым делом. Расходы нельзя пускать на самотек.
Кредитная история и текущие просрочки влияют на решения по новым договорам на займ. Есть ли у вас плохой кредит или несколько займов, это может осложнить ситуацию. Кредитор всегда оценивает уровень задолженности по разным договорам. Погашение долгов нужно планировать. Каждый человек может оформить заявку на кредит онлайн. Но сначала изучите положения договора. Процентная ставка и срок кредита являются ключевыми параметрами. Изменение условий по выплате не всегда возможно. Но планировать обращение в банк все же стоит. Необходимо заранее уточнять все условия по выплатам, чтобы избежать проблем с деньгами в дальнейшем.
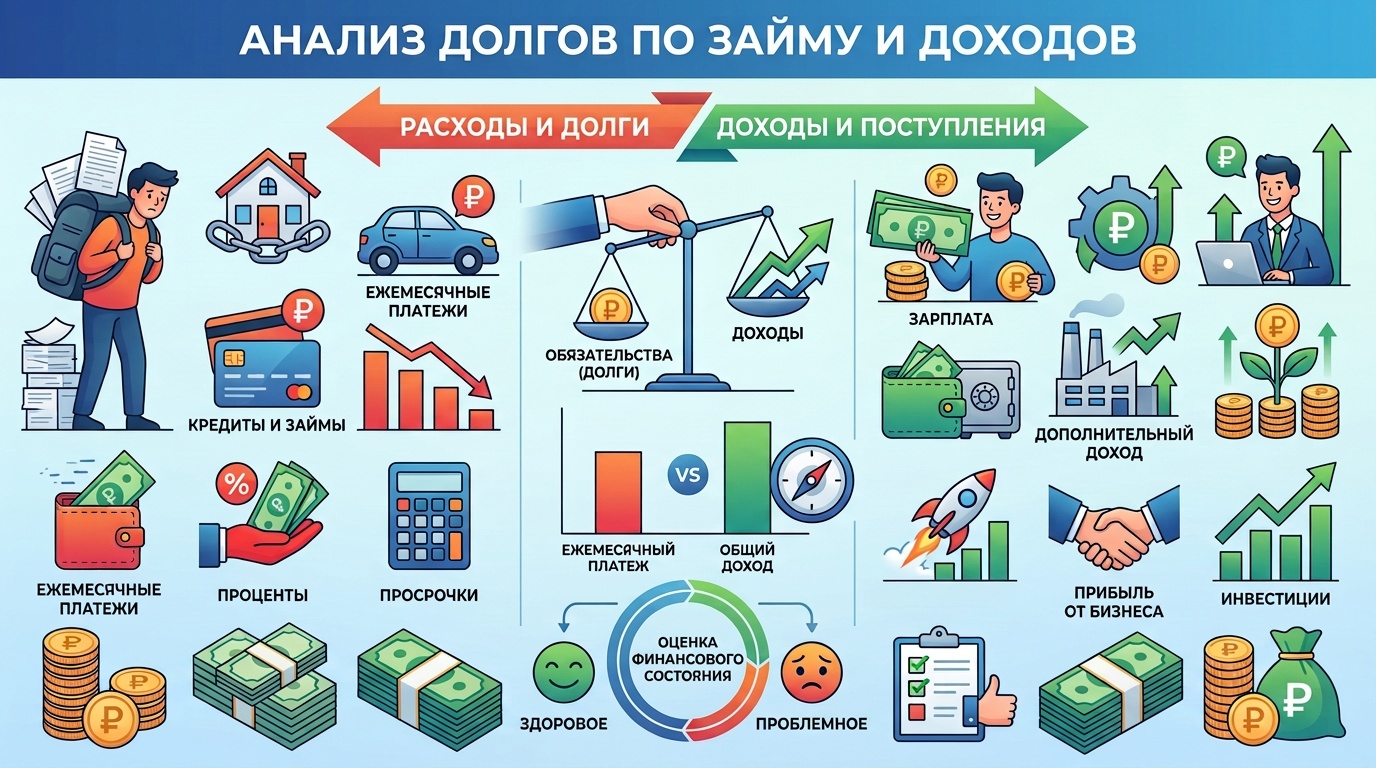
В случае сложностей с деньгами кредитор обычно идет навстречу. Но такое происходит не всегда. Требований много. Официальный сайта банка содержит все необходимый контакты. Обратитесь к ним и уточните тарифы. Можно направить обращение на сайте или позвонить. Финансовые компании оказывают многочисленные услуги. Изучите содержание разных программ. Вам могут предложить варианты с выгодными процентами и сроками. В любом случае, важно знать свои права при погашении долга перед банком или МФО.
Режим максимальной экономии
Сейчас нужно уменьшить расходы. Можно начать с себя. Простая экономия работает быстрее, чем поиск нового дохода. Новые покупки из-за импульсивного решения не приводят к хорошему. Пересмотрите бюджет на день, неделю, на пару месяцев. Личное финансовое планирование помогает при нехватке денег. Сократите обязательные платежи, старайтесь уменьшить переменную часть.
Уменьшите:
- развлечения,
- платные подписки,
- импульсивные покупки и пр.
Каждая небольшая сумма дает возможность погасить проценты быстрее. Вы сможете вернуть деньги в бюджет семьи гораздо раньше. Текущие траты возьмите под контроль. Ведите таблицу. Считайте каждый рубль. Человек часто не знает, куда уходит часть зарплаты. Два или три месяца наблюдений дадут все ответы.
Экономия позволит снизить уровень стресса. Начнет формироваться финансовая подушка. Хотя бы небольшая помощь в непредвиденной ситуации у вас точно будет. Есть и крайние варианты, как продажа имущества. Но иногда необходимы и такие решения. Продажа машины или бытовой техники поможет закрыть часть долгов. Личный бюджет должен быть сбалансирован.
Не стоит брать новый кредит, чтобы погасить старый
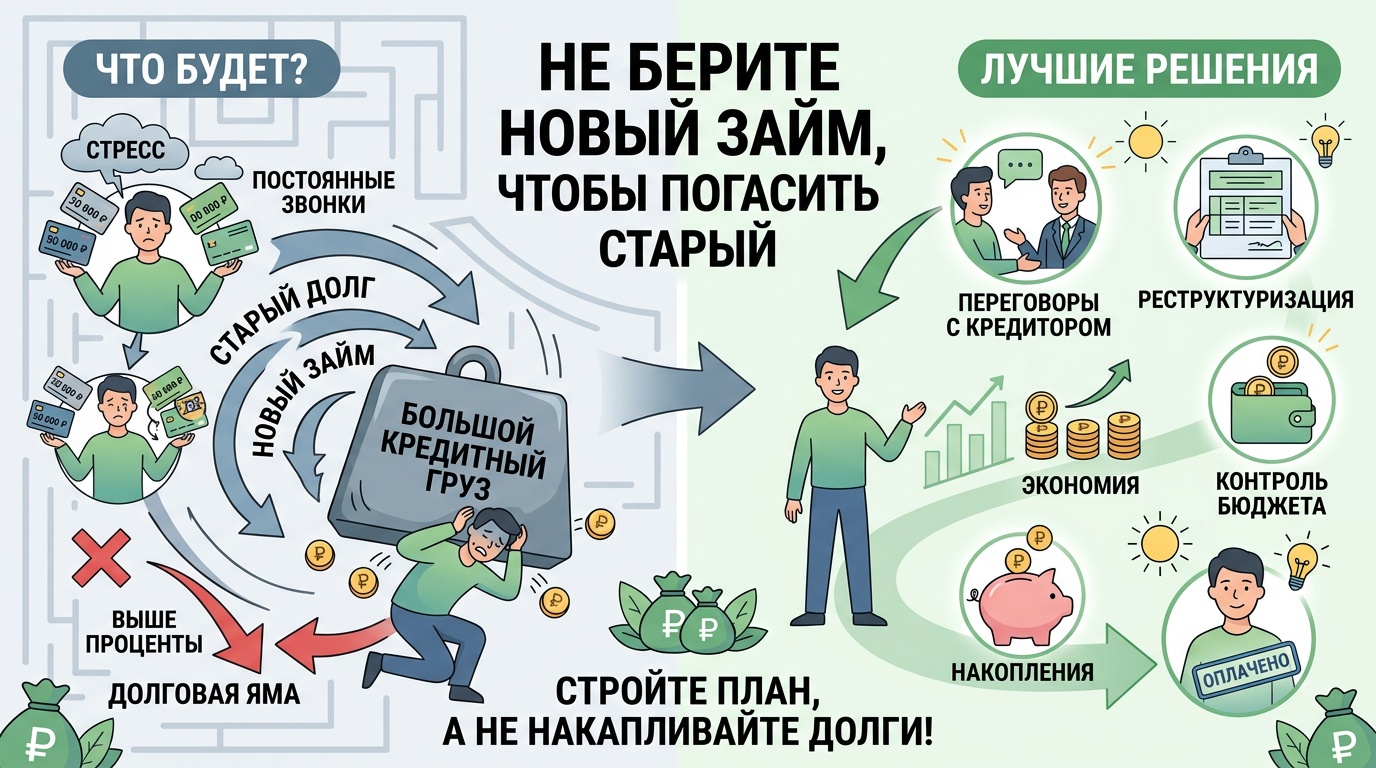
Никогда не берите новый кредит, чтобы закрыть старый. Это основное правило. Взять новый кредит, значит увеличить нагрузку. Когда новый кредит берется для погашения другого, вы платите двойные проценты. Новый кредит, если он дорогой, может привести к еще большим проблемам. Кредит на погашение старого займа будет настоящей ловушкой.
Новый кредит или кредитная карта с высокой ставкой за проценты не поможет решить проблемы. Через какое-то время вы можете просрочить новый платеж. Старый кредит останется, а долги вырастут. Взять новый кредит, чтобы закрыть долг по другому договору, является плохой идеей. Берите новый кредит только, чтобы поддержать бизнес или при необходимости крупной покупки. Но не для погашения долгов.
Кредит под залог имущества несет особый риск. При нарушении обязательства вы можете потерять квартиру или машину. Залог является обеспечением. Если вы не сможете выплачивать кредит, банк заберет имущество. Как правило, взять кредит, чтобы погасить несколько займов сразу, сложно получить. Банк видит наличие плохой кредитной истории. Скорей всего вам откажут. Поэтому не стоит брать новый кредит. Лучше рефинансировать старый долг или договориться с кредитором о пролонгации. Также возможны кредитные каникулы.
Реструктуризация. Рефинансирование
Реструктуризация или рефинансирование являются достойными решениями. Используйте цивилизованные способы. Это не новый кредит в чистом виде. Реструктуризация кредита меняет условия договора. Вы можете увеличить срок кредита. Это снизит размер ежемесячного платежа, сумму можно уточнить заранее. Также можно получить отсрочку платежа. Кредитные каникулы являются таким вариантом борьбы с долгами. Подобное право заемщика можно смело использовать. Появляется возможность не платить несколько месяцев. Обычно до шести месяцев. Но проценты начисляются. Это не списание долга. Это передышка.
Рефинансировать кредит, значит взять новый кредит под меньшую ставку. Вам дают сумму, чтобы вы закрыли старый кредит. Это выгоднее, если ставка ниже. Стоимость кредита снижается. Но банк проверит вашу кредитную историю. Если есть просрочки, рефинансирование может быть недоступно. Тогда реструктуризация будет единственным путем. Можно обратиться в банк и подать заявку. Приложите документы. Подтвердите, что у вас возникли трудности жизни. Например, потеряли работу или существует болезнь. Банк рассмотрит обращение и примет решение.
Кредит под залог рефинансировать сложно. Но возможно. У вас может быть ипотека, потребительский кредит. Условия разных банков отличаются. Выбрать нужно лучший вариант. Сравните предложения. Постарайтесь узнать стоимость, уточните условия. Можно онлайн, без посещения офиса. Рассчитать переплату поможет специальный калькулятор на сайте кредитора. Это позволит принять правильные решения.
Банкротство. Новые условия по договору
Если ничего не помогает, есть два пути. Банкротство физических лиц или переговоры о новых условиях договора. Банкротство является долгой процедурой. Но она позволяет списать долги. Начните переговоры с кредитором, это часто работает в вашу пользу. Нередко кредитор готов получить часть денег, чем остаться без ничего. Главная цель — решить проблемы. Не доводить до суда. Хотя иногда суд может быть единственным выходом.
Важно действовать сейчас. Не ждать момент, когда просрочить все обязательства и платить штрафы. Не берите новый кредит. Лучше обратиться за реструктуризацией. Это поможет выплачивать кредит в новые сроки. У вас должна быть финансовая возможность для оплаты суммы. Нужно только найти ее. Это в ваших интересах.
Любой кредит может стать неподъемным. Но это не конец. Способы решения есть всегда. Нужно просто начать. Помощь специалиста ускорит процесс. Не бойтесь обращаться за ней. Ваша финансовая свобода в ваших руках. Сейчас самое подходящее время действовать. Можно обратиться за консультацией бесплатно. Узнать больше можно по телефону на сайте кредитора. Любые вопросы решаемы. Главная цель в снижении нагрузки и погашение долгов. Берите кредит только если уверены в возможности платить в срок.
Если вы считаете, что один кредит может закрыть другой кредит, это прямой путь в долговую яму. Не стоит так действовать. Погашение кредита досрочно поможет сэкономить на процентах. Рефинансирование кредита выгоднее, когда ставка ниже. Реструктуризация кредита помогает снизить сумму ежемесячного платежа. Кредитные каникулы дают возможность взять передышку. Повышайте свои знания. Финансовая грамотность поможет избежать проблемы.
Обратитесь за помощью уже сейчас.