Спонтанное желание купить новую вещь здесь и сейчас – обычная эмоциональная ловушка. Быстрые деньги доступны буквально за пару минут, однако легкие долги часто затягивают в глубокую финансовую яму. В данной статье подробно объясняется, почему микрозаймы на импульсивные покупки превращаются в опасную привычку и как уберечь финансы. Деньги любят счет. Это основа финансовой безопасности.
Психологические механизмы спонтанных трат
Когда человек видит яркую рекламу или красивую вещь, мозг мгновенно реагирует. В этом кроется главная причина спонтанных трат: эмоциональный импульс заставляет совершить покупку сиюминутно. Распродажи, ограниченные по времени акции, обещания, что новый смартфон или брендовая одежда принесут радость, быстро создают ощущение ложной пользы. Человеку становится интересно, насколько предложение действительно выгодно, и в этот момент рациональный расчет отключается.
Склонность совершать незапланированные покупки часто провоцируют скрытые эмоциональные триггеры, которые важно вовремя распознать:
- Желание испытать приятное ощущение и получить сиюминутное удовольствие;
- Маркетологи и продавцы часто нагнетают обстановку, заявляя о скором росте цен или дефиците товара;
- Желание сделать приятное близким и срочно купить подарки для родственников, незапланированные траты на игрушки или вещи для детей;
- Попытка заглушить тревогу шопингом, хотя справляться со стрессом и чувствовать себя нормально реально без покупки очередного нового гаджета.
- Подобные уловки вынуждают людей выбирать бесполезные вещи и тратить сверх того, что планировал личный бюджет на месяц, но потребители продолжают раз за разом попадаться на крючок.
Именно так работает агрессивный маркетинг. Потребители часто готовы переплачивать по кредитам, лишь бы жить красиво прямо сейчас, хотя их финансовое будущее зависит от жесткого контроля трат. В разгар распродажи сложно вовремя сказать себе «стоп», ведь в ход идет классический прием – создание искусственного дефицита. Эмоции побеждают разум. Суть в том, что радость от новой вещи испаряется за пару дней, а кредитные обязательства остаются на месяцы – в этом и есть все дело.
Почему быстрый займ кажется простым выходом
Получить деньги на карту сегодня можно за пару кликов в телефоне – так же легко, как оформить заявку для потребительского кредита. Для миллионов россиян микрофинансовые продукты превратились в повседневный инструмент, помогающий мгновенно потратить нужную сумму на понравившуюся вещь без долгих раздумий. Процесс максимально упрощен. Все делается быстро.
Сравнение способов приобретения товара:
|
Параметр сравнения |
Использование заемных средств |
Накопление собственных средств |
|
Итоговая цена |
Значительно выше из-за процентов и комиссий |
Равна розничной стоимости или ниже за счет скидки |
|
Ежемесячные платежи |
Обязательно присутствуют в бюджете |
Отсутствуют, что позволяет свободно тратить доход |
|
Влияние на долговой рейтинг |
Повышает риски просрочек при нехватке денег |
Позволяет сохранить высокий кредитный рейтинг |
Продуманный план действий помогает выбрать верный путь и решить сложную материальную задачу без кабальных долгов. Но любая микрофинансовая организация манит доступностью: не нужно собирать справки или подтверждать доход.
Обычно процедура выдачи микрозаймов проходит по стандартной схеме:
- Потенциального заемщика привлекает скорость: онлайн-сервис доступен круглосуточно в любое время суток;
- Заполняется короткий опросник, где требуется указать паспортные данные;
- После этого автоматическая система начинает принимать решение о возможности выдачи средств.
- Когда люди пользуются микрозаймами в разных МФО, в договоры часто включаются платные услуги: страхование, быстрая доставка полиса и другие скрытые опции, о которых менее опытные клиенты даже не знают.
Из-за такой простоты возникает опасная иллюзия, будто будущая зарплата легко покроет любые внезапные расходы. Долг кредитору кажется незначительным, пока не наступает точная дата его возврата. В этот момент происходит начисление процентов, и теперь заемщик обязан возвращать значительно большую сумму.
Реальная стоимость сиюминутного удовольствия
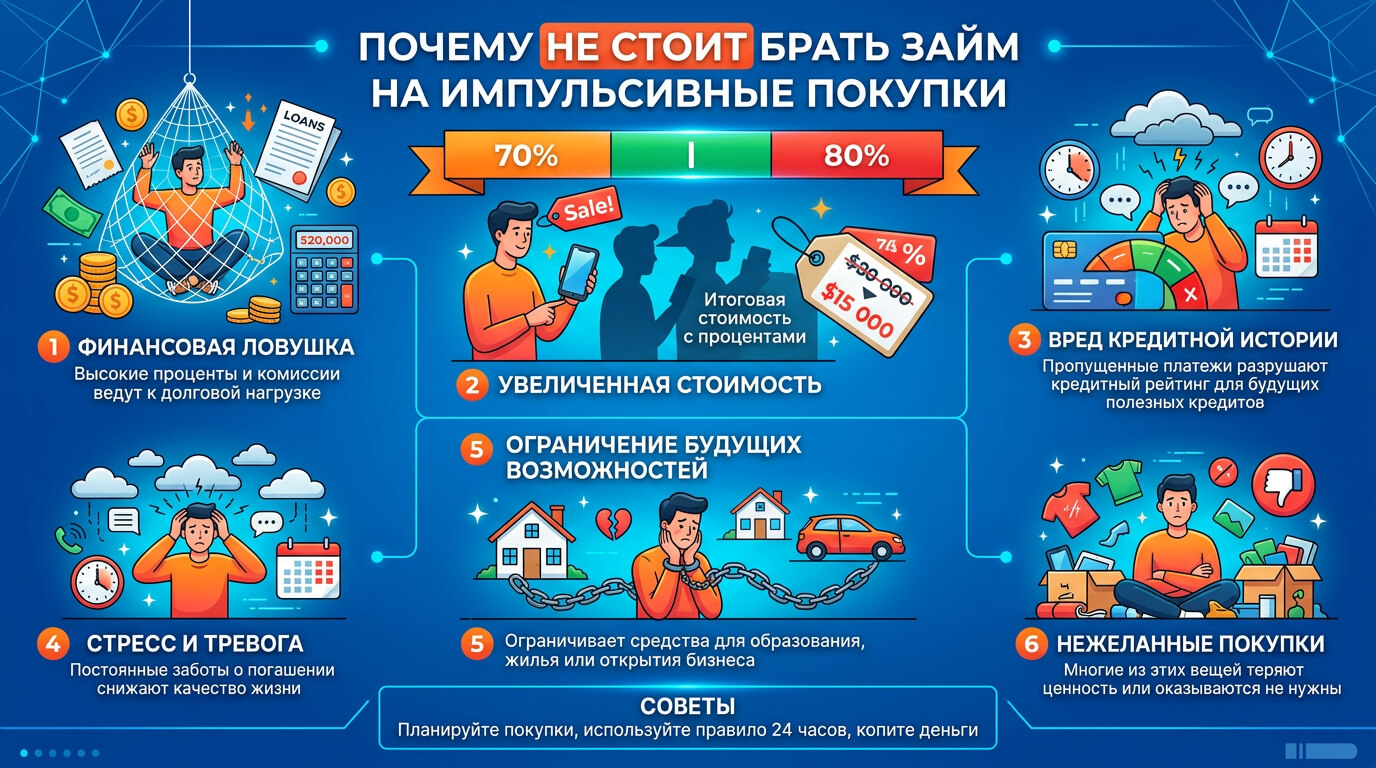
Приобрести вещь в долг – значит согласиться на значительную переплату. Реальная стоимость покупки возрастает в разы, когда каждый раз к цене добавляется высокая процентная ставка. Переплата неизбежна. Она будет огромной. Это просто нерациональное использование бюджета. Представим типичную ситуацию: человек зашел в магазин электроники, увидел новый телефон или ему приглянулась бытовая техника взамен старого прибора. Возникает соблазн оформить быстрый микрозайм на короткий срок, но регулярное повышение кредитных обязательств ведет к финансовым трудностям. Итоговая общая сумма погашения из-за начисленных процентов составит гораздо больше, чем изначальный ценник на витрине. Получить близкий к реальности результат и узнать переплату помогает кредитный калькулятор – он помогает точно рассчитать переплату, которая может составить несколько тысяч рублей. Прежде чем бежать к кассе, полезно хорошо обдумать решение и трезво оценить свои финансовые возможности.
К удорожанию товара при покупке в долг обычно ведут следующие основные причины:
- Базовая процентная ставка, которая по закону в России составляет до 0,8% в день;
- Штрафные санкции и пени в случае задержки очередного платежа хотя бы на сутки;
- Платные СМС-уведомления и комиссии за перевод средств на банковские счета.
- В связи с высокой процентной ставкой такая долговая нагрузка ложится на бюджет, а своевременная оплата долга забирает большую часть заработка, снижая уровень жизни в будущем.
Важный нюанс: микрофинансовые организации часто включают в договор дополнительные платные опции. В соглашение может быть добавлено скрытое условие или страховка, из-за чего обслуживание долга становится неоправданно дорогим.
Долгосрочные последствия для кредитной истории
Каждое обращение за микрозаймами фиксируется в БКИ. Крупные банки всегда проверяют состояние кредитной истории потенциального клиента перед тем, как одобрить такие продукты, как автокредит или крупная ипотека. Репутация заемщика формируется годами. Испортить ее легко. Если человек постоянно оформляет займы на импульсивные покупки, для кредитных организаций он выглядит финансово нестабильным.
Факторы, которые негативно влияют на решение банка:
- Частые записи в кредитной истории о микрозаймах «до зарплаты», доказывающие банку, что человеку регулярно не хватает собственных средств;
- Высокий уровень текущей задолженности, превышающий безопасный лимит долговой нагрузки для физических лиц;
- Нарушение графика выплат даже на два или три дня.
- Надежная защита персональных данных – серьезная задача, поэтому при любой утечке сведений важно оперативно обратиться в службу безопасности кредитора, помня, что ответственность за конфиденциальность паролей лежит на клиенте.
Случайная просрочка из-за задержки зарплаты способна испортить кредитный рейтинг на года вперед, перекрыв получение крупного банковского кредита. Практика показывает: если возникнут трудности с возвратом долга, финансовая проблема разрастется как снежный ком, а за ней последует неизбежная потеря платежеспособности.
Как научиться отличать сиюминутные желания от истинных потребностей
Избежать лишних трат помогают базовые правила финансовой гигиены. При виде яркой новинки разумно отложить оплату на кассе. Пауза длиной в пару дней или в рамках одной недели творит чудеса: за этот период первый восторг угасает. Время помогает понять, действительно ли вещь нужна дома, или минутный порыв был ошибкой. В отношении личного бюджета важна дисциплина, так как спонтанные расходы напрямую связаны с сиюминутными эмоциями. Приходится либо оформлять дорогой займ, либо копить деньги самостоятельно, и второй вариант всегда оказывается безопаснее. Иногда достаточно просто начать вести учет расходов и регулярно откладывать небольшие суммы.
Простые шаги для самоконтроля перед совершением покупок:
- Перед походом за покупками определите жесткий лимит расходов и составьте четкий список необходимых товаров;
- Приобретайте крупные вещи в дом только после детального планирования;
- Попробуйте копить на желанные цели, сохраняя личные накопления на специальном счете;
- Перед оплатой задайте себе вопрос: «Зачем я хочу это купить прямо сейчас?».
- Профильные курсы по управлению деньгами учат разделять реальные потребности и сиюминутные капризы. Это особенно поможет в кризисные периоды: вовремя сократив расходы, не придется влезать в долги и потом отдавать последнее на выплату процентов.
Психологи рекомендуют использовать простое правило: если через несколько дней вещь все еще кажется необходимой, ее приобретение можно обдумать. В большинстве случаев интерес угасает уже через пару суток, и бюджет останется в сохранности.
Практические инструменты для управления личными финансами
Эффективное управление бюджетом строится на систематическом контроле расходов и распределении средств, где учитываются все источники дохода, пока человек продолжает получать стабильную зарплату. Контроль важен ежедневно. Это дисциплинирует. В распоряжении потребителя сегодня есть удобные технологии – мобильные приложения, интерактивные таблицы и компьютерные программы.
Для укрепления своей финансовой независимости подходит следующий комплекс мер:
- Регулярное направление фиксированной доли дохода в инвестиции;
- Обучение на доступных вебинарах и лекциях по ведению бюджета, где разбираются реальные кейсы и даются полезные советы от практиков;
- Твердое решение убрать кредитки из быстрого доступа и не оплачивать ими ежедневные мелкие покупки.
- Формирование резервного фонда, который даст уверенность при ЧП и поможет справиться со сложным периодом без визитов в МФО.
С их помощью легко фиксировать расходы и готовиться к серьезным целям, например, оплатить обучение, начать ремонт или купить машину. Гораздо лучше накопить капитал своими силами, чем брать деньги под проценты у кредиторов, ведь сделать это вполне возможно за несколько месяцев финансовой дисциплины.
Как интернет-технологии подталкивают к спонтанным займам
Чтобы войти в личный кабинет для проверки заявки, приходится вводить контактные сведения. В момент, когда вы даете согласие на обработку персональных данных, алгоритмы сайта начинают отслеживать сетевую активность. В итоге навязчивая реклама в социальной сети начинает продвигать кредитные предложения. Подобные спонтанные траты не дают человеку ничего, кроме переплаты. Некоторые граждане не обращают внимания на процентную ставку.
Перед тем как оставить онлайн-заявку на официальный сайт ООО или МКК, необходимо проверить следующие документы:
- Политика конфиденциальности компании, регулирующая защиту данных клиентов;
- Лицензия ЦБ РФ, на основании которой финансовые организации имеют законные права выдавать займы;
- Полное содержание кредитного договора, где подробно описаны базовые условия предоставления сервиса.
Вся важная информация, включая контакты службы поддержки и вакансии автора проекта, должна находиться в открытом доступе на любом ресурсе. В сносках на странице часто размещена ссылка на реестр, а поддержка расскажет обо всех комиссиях. В рабочие дни служба поддержки отвечает быстрее, что помогает оперативно разобраться во всех пунктах договора.