Попасть в долговую яму просто. Достаточно брать кредитные деньги без контроля и планировать бюджет наугад. Проблемы растут, просрочки идут, коллекторы звонят, приставы находятся на пороге. Главная задача — вовремя оценить ситуацию и начать действовать. Здесь поможет план, полезно иметь таблицу платежей и список погашений шаг за шагом. Каждому заемщику нужен взвешенных подход к финансам. В этом материале эксперт дает ответы на волнующие вопросы.
Анализ финансов: учёт доходов и расходов
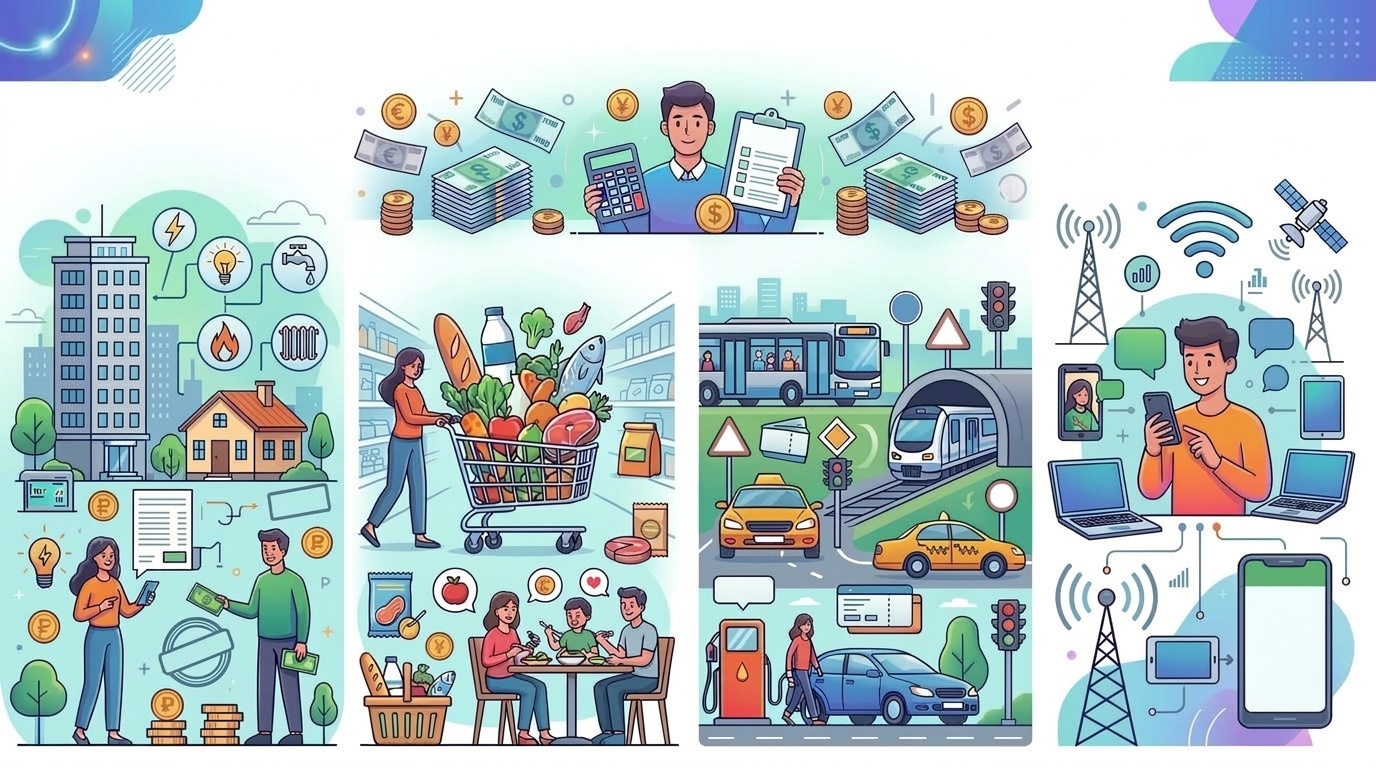
Сначала необходимо составить таблицу дохода и трат. Важно считать деньги регулярно. Учитывайте размер зарплаты, подработки, вклады. Необходимо смотреть ежемесячный бюджет семьи. Если расходы будут превышать лимит доходов. Наступит потеря контроля над финансами.
Выделите обязательные статьи расходов:
- ЖКХ,
- еда,
- транспорт,
- оплата мобильной связи.
У вас может быть ипотека или автокредит. Ипотечные платежи обычно имеют существенный размер. Могут быть и другие траты: внеплановые покупки, ремонт и пр. Достаточно часто личных ненужных трат бывает большой объем. К ним относятся акции по скидкам, кафе, развлечения и пр.
Отказаться придется от многого, хотя это бывает сложно. Проверка доходов и расходов клиентов может показать сколько свободных средств у вас остается. Сократить расходы реально, если использовать приложение грамотный финансовый подход и вести учет постоянно. Результат не заставит ждать. У вас появится понимание ситуацию и возможность погасить долг быстрее. Из-за ошибки в подсчетах человек тратить больше, чем может.
Выбор стратегии погашения долгов
Есть два метода:
- Метод «Снежный ком». Сначала закрыть небольшой долг, потом следующие.
- Метод «Лавина». Погашайте в первую очередь долг с процентной ставкой выше.
Оба подхода работают при условии финансовой дисциплины. Если общая сумма долгов значительно превышает финансовые возможности, поможет рефинансирование. Рефинансирование можно оформить через банк или МФО.
Какой кредит выгодно взять
Берите тот кредит или займ, где ставка ниже и срок больше. Дорогой кредит не будет решением проблем. Если оформляете кредит новый, сравните условия. Не забудьте проверить договор, не пропускайте уведомления банка. Не забывайте про микрозаймы. Займы микрофинансовых компаний часто оформляют на выгодных условиях по акциям. Но просчитывайте переплату, исключайте риск просрочек.
Выйти из микрофинансовых долгов поможет реструктуризация долгов или банкротство. При наличии микрофинансовых долгов с максимальными процентами не ухудшайте ситуацию. Займы важно гасить в первую очередь. При просрочках крупные суммы долга значительно возрастают из-за пени и штрафов. Если у вас возник долг перед финансовой организацией, ситуация будет требовать решения. Если есть старые кредиты, лучше не брать новые кредиты.
Нужно отдельно смотреть свои финансовые возможности. Если не уверены в своих силах, точно не надо брать кредит под залог. В случае просрочки возникает риск потерять имущество. При наличии денег потребительские кредиты и микрозаймы имеет смысл закрывать досрочно. Так вы экономите на процентах, которые начисляются каждый день. Если у вас есть просроченные кредиты / займы, суд и взыскания не за горами.
Лучшие способы снизить долговую нагрузку и выбраться из долговой ямы заключаются в пошаговой стратегии. Вы можете рефинансировать кредит и вернуть кредит в график погашения. Взять кредит повторно вы сможете всегда. Но этого делать не стоит, пока старые обязательства не закрыты.
Взаимодействие с кредиторами
Обратиться к кредиторам нужно сразу, как почувствовали трудности с деньгами. Закон на стороне заемщик. Есть несколько вариантов решения проблемы:
- пролонгация договора. У вас появится временное решение. Срок погашения будет продлен,
- кредитные каникулы позволят остановить платежи на период до полгода,
- реструктуризация долга поможет снизить нагрузку, изменить график погашения. В договоре будет новый срок, ставка,
- списание долгов через банкротство.
Компании предлагают различные программы для клиентов в таких сложных ситуациях. Нужно написать заявление. Иногда необходимо собрать справки, подготовить документы. Понадобится согласие на обработку персональных данных. Решение принимается через определенное время. Пока идет процедура погашения долга, лучше не брать новых обязательств. Важно закрыть просроченные платежи.
Формирование дополнительных источников дохода
Дополнительный доход является хорошим выходом из положения. К нему относятся:
- подработки,
- фриланс,
- доход по вкладам и пр.
- продажа вещей.
Важно все свободные деньги направлять на погашение долгов. Погасить кредит досрочно выгодно. Оплата после зарплаты является правильным шагом. Важно накопления планировать на несколько недель вперед. Можете обратиться к близким родственникам за помощь. Они могут оказать поддержку, но она не будет постоянной.
Регулярно проверяйте свою кредитную историю. Плохая история заемщика усложняет получение кредита в следующих раз. Избавиться от накопленных долгов поможет только система. Сэкономить и не потерять все вполне реально. Старайтесь не покупать ничего лишнего, пока не смогли закрыть долги. Время работает против вас, если ничего не делать. Лучше не допускать микрофинансовых долгов и не копить старых долгов. От просрочек избавиться можно, если подойти к вопросу ответственно и с правильным расчетом. Погашения кредита быстрее идет, если есть дополнительный доход.
Итак, выбраться из долгов и не попасть в долговую яму вполне возможно. Главное, не оставаться в стороне, смотреть на ситуацию трезво, работать с кредитором. Заемщик должны искать путь решения ситуации и не брать новый кредит ради закрытия старого. Часть долгов важно закрыть в первую очередь, остальное погашается потом.
Пока есть возможности и силы, остается смысл бороться. Помните, что долги не исчезают сами. Вы сможете рассчитаться, если будете действовать прямо сейчас, без каких-либо отлагательств. Используйте помощь специалиста. Есть бесплатные консультации юристов. Это будет первым шагом для изменения ситуации. На нашем сайте также можно задать вопросы, найти необходимую информацию на странице.