Планируя новый кредит, стоит трезво оценить свои финансовые возможности. Сначала нужно рассчитать показатель долговой нагрузки – он покажет, какая часть ежемесячного дохода уйдет на погашение задолженностей. Именно эту величину кредиторы проверяют в первую очередь.
Что такое показатель долговой нагрузки (ПДН) и зачем его измерять
ПДН показывает, какую часть ежемесячного дохода заемщик тратит на погашение задолженностей. По указанию ЦБ РФ кредитные организации вычисляют этот параметр перед оформлением договора – от ипотеки до микрозайма. В случае если показатель превышает допустимую норму, при выдаче денег вполне можно получить отказ.
Перед выдачей средств кредиторы запрашивают сведения сразу из нескольких источников:
- Подтвержденный официальный доход – белая зарплата и законные выплаты по основному месту работы.
- Информация из бюро кредитных историй: там видны все активные лимиты и точный размер текущей задолженности.
- Стабильные социальные выплаты – государственная пенсия, детские или инвалидные пособия;
- Иные документально зафиксированные поступления – например, доход от сдачи недвижимости в аренду или дивиденды на акции компании.
Сопоставив эти данные, финансовая организация понимает, насколько реально для заемщика вовремя вернуть полученные средства.
Формула расчета долговой нагрузки: как измерить расходы и доходы
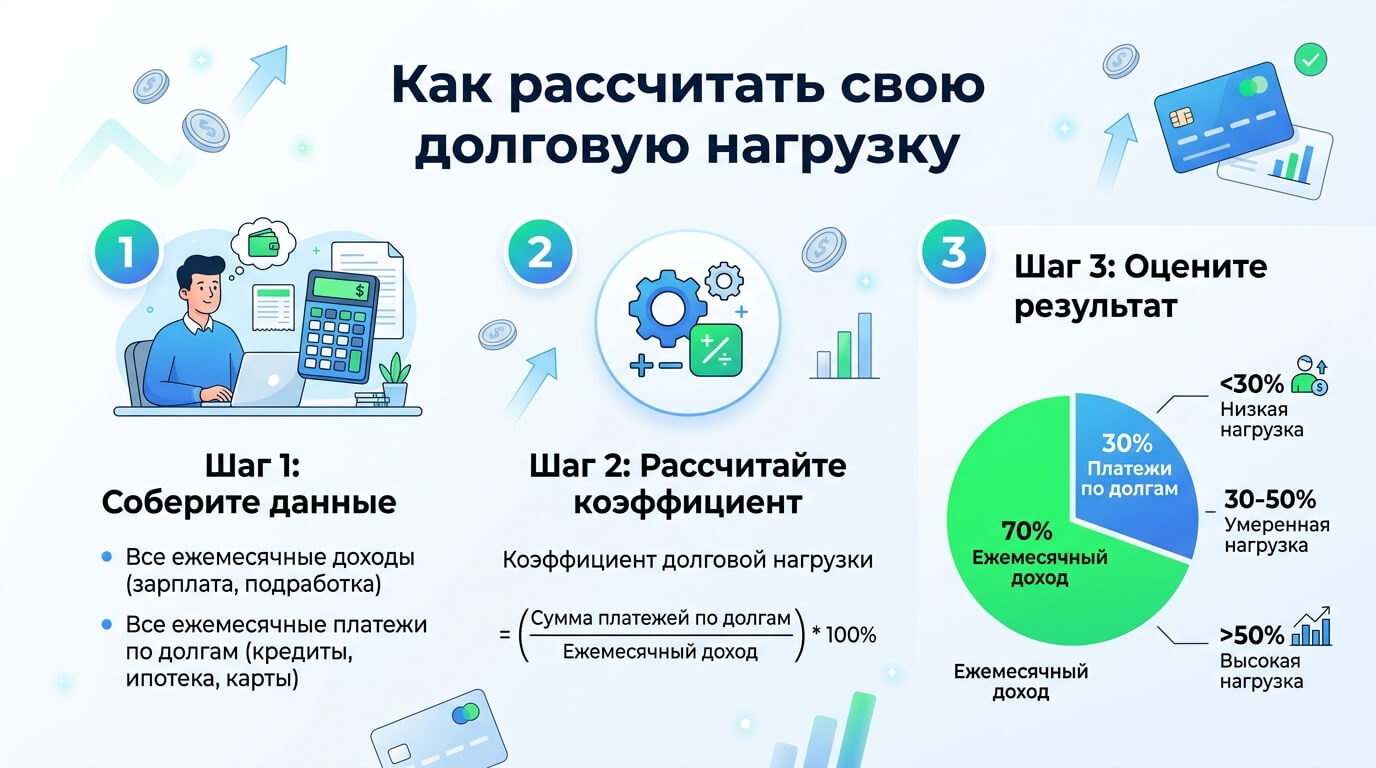
Формула проста: сумма всех ежемесячных выплат по займам делится на среднемесячный доход и умножается на сто. Банки изучают последние 12 месяцев текущего года, анализируя финансовые результаты и легальные заработки физических лиц максимально глубоко. Полученная в итоге цифра наглядно показывает, какую долю бюджета съедают долги.
В общую сумму ежемесячных обязательств входят разные виды задолженностей:
- Долгосрочная ипотека на квартиру и автокредит с фиксированным графиком;
- Классический потребительский кредит наличными и действующие коммерческие рассрочки;
- Минимальные платежи, которые требует кредитка или договор залогового займа;
- Сторонние долги с учетом выданных поручительств и остальных действующих договоров.
Прикинуть будущий ПДН самостоятельно довольно просто. Для этого нужно взять банковские выписки по счетам и использовать онлайн-калькулятор на надежном ресурсе.
Важный нюанс: при оценке кредитных карт банк берет в расчет от 5% до 10% от их лимита. Причем это происходит, даже когда карта просто лежит в кошельке без реального использования.
Как финансовые организации и ЦБ РФ оценивают долговую нагрузку
Легальные кредиторы, у которых есть лицензия ЦБ РФ, строго соблюдают нормативные требования оценки клиентов. Финансовая политика учреждения учитывает условия кредитного рынка и указания регулятора. Ответ по заявке напрямую зависит от результатов скоринга: банк смотрит на стабильность поступлений и указанные контакты.
При проверке заявки андеррайтеры обращают внимание на несколько ключевых показателей:
- Реальный размер ежемесячного дохода за вычетом налогов и обязательных сборов;
- Общий кредитный рейтинг, где проверяется история последних лет и наличие просрочки в прошлом;
- Обеспечение по сделке: ликвидное имущество заемщика снижает значение процентных ставок;
- Сопутствующие услуги, уже оказанные клиентам, – открытые вклады, расчетные счета и пластиковые карты.
Итоговый вердикт и возможность получить средства полностью зависят от глубинного анализа платежеспособности заемщика.
Что входит в обязательные финансовые обязательства заемщика
При подсчете нагрузочного коэффициента учитывают абсолютно все действующие договора и долги. Взял ли человек деньги на развивающийся бизнес или под залог квартиры – эти взносы войдут в общий ежемесячный расход. Когда заполняется строка «сколько получаете в месяц», важно отразить полный объем доходов.
Для корректной оценки ежемесячных расходов заемщика учитывают:
- Тело кредита и начисляемый процент по каждому действующему договору;
- Установленный кредитный лимит по каждой активной банковской карте;
- Платежи, которые клиент платит за ранее приобретенную технику или другие товары;
- Удержания по исполнительным листам, включая уплату алиментов.
Если платежи отнимают больше половины заработка, финансовое состояние заемщика считается рискованным, а нагрузка составляет опасную величину.
Способы снизить долговую нагрузку при оформлении новых займов
Уменьшить показатель ПДН – пожалуй, единственный рабочий способ получить одобрение по новому займу. Необходимо закрыть залежавшиеся кредитки и досрочно погасить небольшие займы во избежание проблем с выдачей новых ссуд.
Освободить бюджет от лишних ежемесячных расходов можно с помощью простых мер:
- Закрыть ненужную кредитную карту и взять в банке справку о нулевом балансе счета.
- Досрочно погасить небольшие потребительские займы и закрыть микрокредиты;
- Объединить несколько задолженностей в одну программу рефинансирования ради снижения регулярного платежа.
- Реструктурировать долг с увеличением срока выплаты – регулярный взнос станет ощутимо меньше.
Подобные действия существенно снизят финансовое давление и улучшат кредитную историю.
Важный нюанс: банковский счет закрывают не мгновенно, процедура занимает до 45 дней. По этой причине запрашивать документ и подавать новые анкеты лучше заранее.
Сравнительный анализ уровней долговой нагрузки
Вероятность одобрения заявки напрямую зависит от уровня долговой нагрузки. В таблице ниже показано, как показатель ПДН влияет на условия и риски выдачи кредита.
|
Уровень ПДН |
Соотношение выплат к доходу |
Оценка кредитора и риски |
|
Низкий |
До 30% |
Высокая вероятность одобрения, минимальный риск отказа |
|
Средний |
От 30% до 50% |
Умеренная нагрузка, могут потребоваться дополнительные документы |
|
Высокий |
Выше 50% |
Высокий риск отклонения заявки, требуют привлечения поручителей |
Безопасной планкой принято считать ПДН на уровне 30–40%. При подобном раскладе после всех обязательных трат у человека остается достаточно денег на комфортную жизнь.
Типичные ошибки при подсчете собственных долгов и доходов
При самостоятельном подсчете долгового бремени граждане часто допускают фатальные промахи. Заявитель не должен рассчитывать на неофициальные подработки, поскольку их нельзя подтвердить документами для получения одобрения. Также часто не учитываются небольшие рассрочки, хотя система скоринга принимает во внимание каждый действующий займ.
К распространенным ошибкам при оценке личных финансов относятся:
- Игнорирование пластиковых карт, которыми клиент прекратил пользоваться;
- Попытка скрыть имеющиеся займы или факт наличия негативной кредитной истории;
- Неверный расчет совокупного дохода без учета обязательных удержаний;
- Отсутствие анализа дополнительных комиссий, из-за которых итоговая переплата становится больше.
Системный подход к аудиту собственных долгов позволяет избежать искажений при подаче сведений кредиторам.